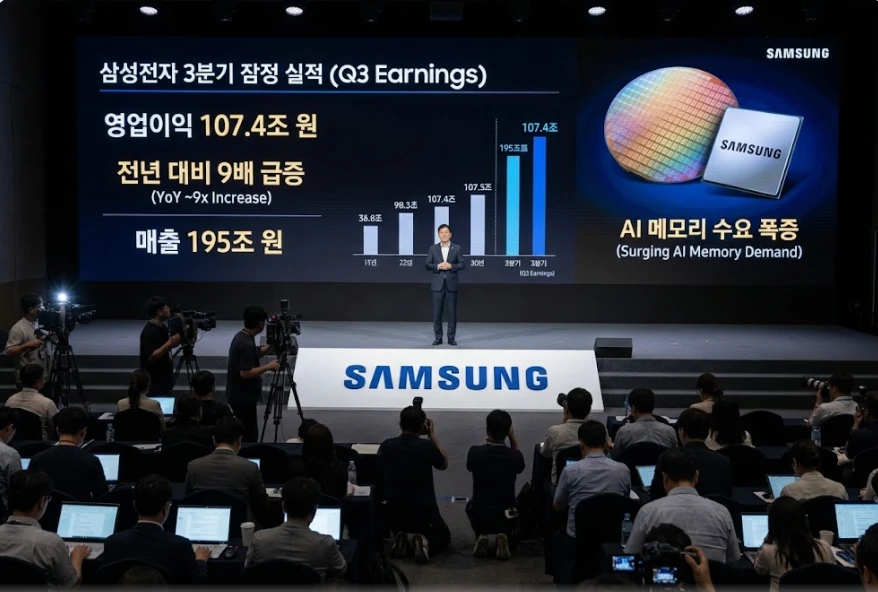
삼성전자가 AI 기업들의 메모리 반도체 수요 폭증에 힘입어 3분기 영업이익이 약 9배 급증했다고 밝혔다. 영국 경제 전문지 파이낸셜 타임스는 세계 최대 메모리 반도체 기업 삼성이 또 한 번의 사상 최대 실적을 기록하며, 업계 전반에 걸친 공급 부족 현상이 심화되고 있음을 보여줬다고 보도했.
분기 영업이익 107조 원…세계 최초 100조 돌파
삼성전자는 7~9월 분기 영업이익 추정치로 107조 4,000억 원(약 802억달러)를 제시했다. 이는 전년 동기 12조 2,000억 원 대비 무려 9배에 가까운 수치로, LSEG 스마트에스티메이트가 집계한 시장 전망치 106조 원도 웃돌았다. 매출은 195조 원으로 전년 동기 대비 126.6% 급증했다.
삼성전자는 이로써 분기 영업이익 100조 원을 돌파한 세계 최초의 기술 기업이 됐으며, 4분기 연속 분기 사상 최대 실적을 경신했다.
AI 데이터센터가 이끄는 메모리 슈퍼사이클
AI 인프라의 핵심 부품인 메모리 반도체에 대한 수요가 폭발적으로 늘면서 삼성을 비롯한 반도체 기업들은 사상 최대의 호황을 누리고 있다. 삼성전자 주가는 올해 들어 두 배 이상 올라 시가총액이 약 1조 3,000억 달러에 달한다.
시장조사업체 트렌드포스에 따르면 일반 D램 반도체의 계약 가격은 4분기에 10~15% 추가 상승할 것으로 예상된다. 업계 전문가들은 공급 부족이 내년까지 이어질 것으로 보고 있으며, AI 기업들과의 장기 공급 계약 비중이 늘면서 수익성도 안정적으로 유지될 전망이다.
미래에셋증권 김영건 애널리스트는 "내년 메모리 공급은 올해보다 더 빡빡할 것"이라며 "새로운 장기 계약들이 기존 계약보다 높은 가격에 체결되고 있다"고 말했다.
SK증권 한동희 애널리스트는 "장기 계약 확대로 과거 반도체 업계의 극심한 호·불황 사이클과 가격 변동성이 줄었다"며 "실적 정점이 다소 낮아지더라도 높은 수익이 유지되는 기간이 훨씬 길어져 누적 현금 창출은 극대화될 것"이라고 분석했다.
호실적에도 주가는 하락…투자자들의 시선은 '그 이후'
역대 최고 실적에도 불구하고 삼성전자 주가는 목요일 2.4% 하락했다. 6월 고점 대비로는 25% 이상 떨어진 상태다.
서울 소재 페트라 캐피털 매니지먼트의 알버트 용 대표는 "투자자들은 분기 실적을 넘어 내년, 내후년에도 상승 사이클이 계속될 수 있다는 더 분명한 신호를 기다리고 있다"며 "업사이클이 언제 꺾일지, 과거의 극심한 사이클이 반복될지를 더 주목하고 있다"고 설명했다.
미국 반도체 기업들과 비교해도 삼성은 저평가 상태다. 주가수익비율(PER)이 12배 수준으로, 미국 주요 반도체 기업들을 추종하는 필라델피아 반도체 지수(약 40배)의 3분의 1에도 못 미친다.
원화 강세·소비자 가전 부진은 변수
완전한 장밋빛 그림만은 아니다. 삼성전자는 매출 대부분을 해외에서 올리는 만큼, 3분기 원화의 급격한 강세가 실적에 부정적 영향을 미쳤을 것으로 분석된다. 원화는 3분기에만 달러 대비 14% 이상 절상됐으며, 이는 1998년 초 이후 분기 기준 최대 상승폭이다.
반도체 원가 상승은 소비자 가전 사업에도 직격탄을 날렸다. 스마트폰과 가전 부문은 3분기에 합산 1조 원 이상의 영업손실을 기록한 것으로 추산된다.
한편 삼성전자는 차세대 AI 반도체인 HBM4 개발에서 수년간의 격차를 좁히며 경쟁사 SK하이닉스와의 기술 경쟁에서 발판을 마련한 것으로 알려졌다.