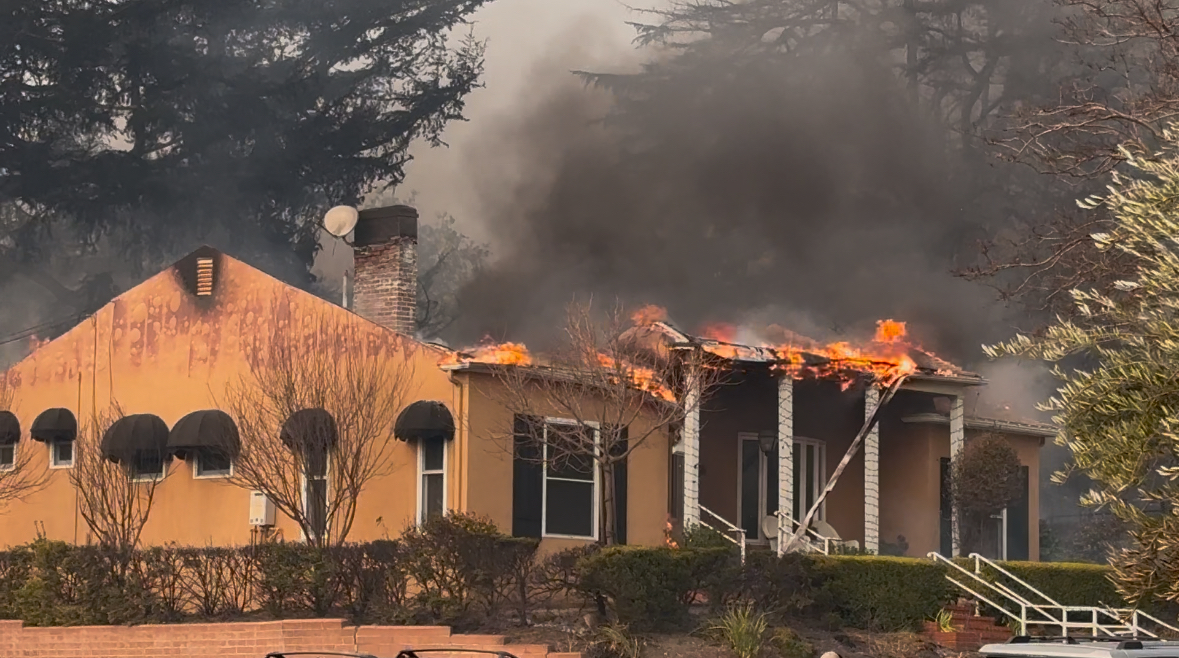
대형 보험사들이 캘리포니아 시장에서 잇따라 철수하거나 신규 가입을 중단하면서, 주 정부가 운영하며 ‘보험 최후의 보루’라고 불리는 FAIR Plan 규모가 기하급수적으로 부풀어 올라 주 전체의 재정적 시한폭탄으로 떠오르고 있다.
당초 보험 사각지대에 놓인 지역 주민들을 보호하기 위해 만들어졌지만, 이제는 막대한 보험 위험을 떠안으면서 보험업계 전체의 재정 부담으로 이어질 수 있다는 우려가 나오고 있다고 LA타임스가 어제(20일) 보도했다.
69만6,000채 가입…잠재 손실 7,880억 달러
FAIR Plan은 일반적인 주택보험에 가입하기 어려운 고위험 주택 소유자에게 최소한의 화재보험을 제공하는 주정부 차원의 보험 기구(pool)이다. 일반 주택보험과 달리 도난이나 배상책임, 침수 피해 등은 기본적으로 보장하지 않는다.
6월 30일 기준 FAIR Plan이 보험을 제공하는 부동산은 약 69만6,000채에 달했으며, 잠재적인 보험 손실 규모는 7,880억 달러로 집계됐다.
2019년 이후 산불이 잇따르고 재보험 비용이 상승하면서 대형 보험사들이 보험을 취소하거나 신규 가입을 제한한 것이 FAIR Plan의 급격한 팽창으로 이어졌다.
1960년대 LA에서 시작된 ‘보험 최후의 보루’
FAIR Plan은 처음부터 현재와 같은 거대한 위험을 떠안도록 설계된 제도가 아니었다.
캘리포니아 FAIR Plan은 1965년 LA에서 발생한 와츠 폭동 이후 보험회사와 은행, 주택 판매업체 등이 소수계 지역을 차별해 보험이나 금융 서비스를 제공하지 않는 이른바 ‘레드라이닝’(redlining) 문제를 완화하기 위한 목적으로 1968년 만들어졌다.
그러나 제도 마련 과정에는 산불도 중요한 배경으로 작용했다.
1961년 벨에어 산불로 산타모니카 산악지역의 주택 약 447채가 파손되거나 전소됐고, 이후 해당 지역 주민들의 산불보험 가입 문제가 불거졌다.
또 1968년에는 약 2,300명의 주택 소유자가 산불보험을 잃을 위기에 놓이면서 캘리포니아 의회가 긴급 법안을 추진해 FAIR Plan을 설립했다.
대형 보험사 철수로 규모 급증
수십 년 동안 FAIR Plan은 전체 보험시장에서 차지하는 비중이 크지 않았다. 상황이 크게 달라진 것은 2022년부터다.
스테이트 팜, 올스테이트, 파머스 등 주요 보험사들이 산불 위험과 기타 재해 위험에 대한 노출을 이유로 수천 건의 기존 보험을 갱신하지 않거나 신규 보험 인수를 줄이기 시작했다.
이 과정에서 보험을 잃은 주택 상당수가 FAIR Plan으로 옮겼다.
문제는 FAIR Plan 가입자가 늘수록 보험사가 부담해야 할 위험도 함께 커진다는 점이다.
FAIR Plan이 대규모 손실을 입어 지급 능력에 문제가 생길 경우 회원 보험사들이 손실을 분담해야 하기 때문이다.
건설업계 관계자이자 전직 보험업계 로비스트인 댄 던마이어는 이러한 구조가 보험사들이 위험한 주택을 FAIR Plan으로 보내고, 그 결과 전체 위험이 커지면서 다시 보험사들의 부담이 증가하는 이른바 ‘죽음의 소용돌이(death spiral)’로 이어질 수 있다고 지적했다.
고액 주택까지 보장 범위 확대
FAIR Plan의 위험 규모를 더욱 키운 요인으로는 보험 한도 확대도 꼽힌다.
리카르도 라라 캘리포니아 보험국장이 주택에 대한 보험 한도를 300만 달러까지 높이고, 최대 1억 달러 규모의 콘도미니엄 개발단지까지 보험 대상에 포함하도록 한 이후 FAIR Plan이 떠안는 잠재적 손실 규모가 커졌다.
FAIR Plan 집행위원회 전 위원인 세드릭 스노는 과거 수백 년에 한 번 정도 발생할 것으로 여겨졌던 대규모 보험업계 부담 가능성이 이제는 훨씬 현실적인 위험이 됐다고 지적했다.
지난해(2025년) 1월 LA 대형 산불 이후에는 FAIR Plan이 부담해야 할 산불 관련 보험금에 상한을 두는 조치도 마련됐다.
5억 달러를 초과하는 산불 관련 보험금은 보험계약자들이 추가 부담을 지게 되는 구조다.
저위험 지역 주민이 고위험 지역 부담한다는 지적
UC 버클리에서 부동산·금융시장 연구소를 이끄는 낸시 월리스는 올해 발표한 FAIR Plan 연구에서 보험료 인상 제한 등 정치적 요인이 위험 풀의 균형을 무너뜨리고 지역 간 비용 부담의 차이를 만들어냈다고 분석했다.
연구에 따르면 산불 위험이 상대적으로 낮은 지역의 주민들이 퍼시픽 팔리세이즈와 같은 고가·고위험 지역의 주택을 사실상 지원하는 구조가 나타날 수 있다.
실제로 코얼링가(Coalinga)에서는 지역 관계자들이 이러한 보험료 부담의 불균형에 대해 문제를 제기하기도 했다.
산불 피해 지역은 보험 가입 어려움 계속
보험시장의 또 다른 문제는 대형 산불을 겪은 지역에서도 기존 보험사들이 쉽게 돌아오지 않는다는 점이다.
2018년 대형 산불로 큰 피해를 입은 파라다이스에서는 지역이 재건되는 동안에도 규제를 받는 보험사들이 계속 시장을 떠난 것으로 나타났다.
반면 새롭게 개발된 지역에서는 보험 가입이 빠르게 증가한 사례도 있다.
샌프란시스코와 새크라멘토 출신 주민들을 겨냥한 로즈빌 외곽의 고급 주택 개발지역이 대표적이다.
이 지역은 시에라 네바다 산악지역까지 이어지는 플레이서 카운티에 속해 산불보험 시장에서 ‘고위험 지역’으로 분류됐지만, 2019년 이후 해당 지역의 95747 우편번호에는 6,500건이 넘는 신규 보험이 발급됐다.
같은 기간 FAIR Plan으로 밀려난 주택 소유자는 76명에 불과했다.
캘리포니아 보험당국 자료를 기준으로 이 지역은 신규 보험 가입이 가장 빠르게 증가한 시장으로 나타났다.
FAIR Plan이 만들어진 지 약 60년 만에 캘리포니아의 산불보험 시장은 크게 달라졌다.
소수계 지역과 고위험 지역 주민들의 보험 접근성을 높이기 위해 만들어졌던 제도가 이제는 수십만 채의 주택과 수천억 달러 규모의 위험을 떠안는 거대한 보험 기구로 변하면서, 향후 대형 산불 발생 시 그 비용을 누가 얼마나 부담할 것인지가 새로운 과제로 떠오르고 있다.