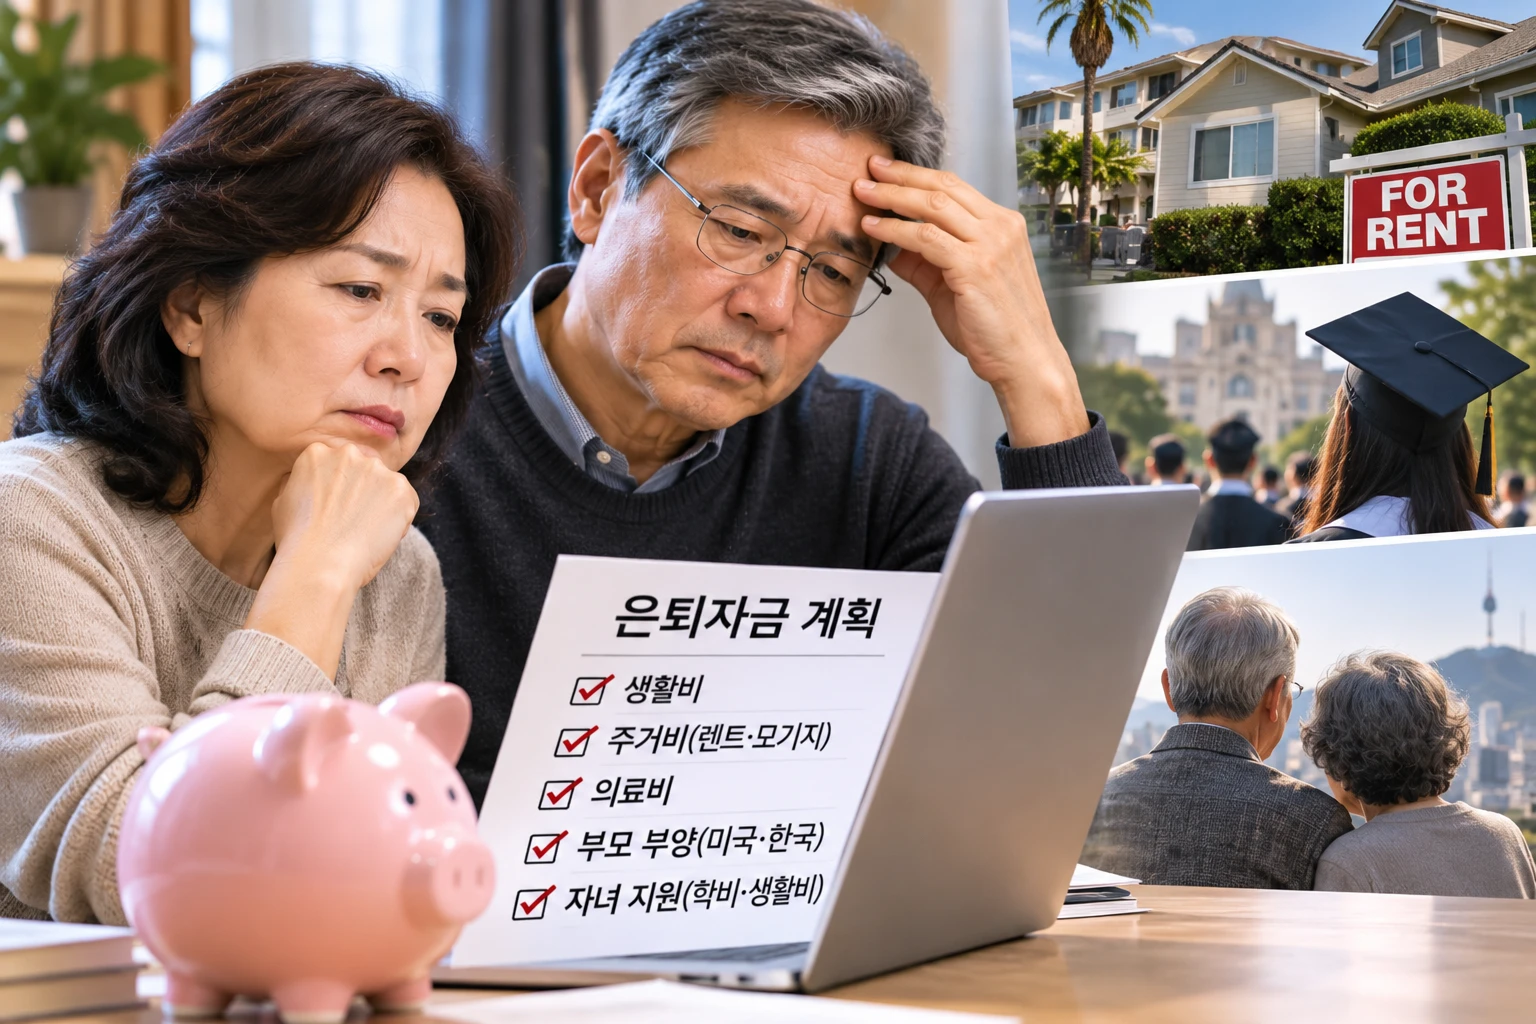
은퇴를 앞둔 장년층의 가장 큰 걱정거리 중 하나는 노후자금이 바닥나는 것이다. 치솟는 생활비와 자녀 부양 부담에 시달리면서 은퇴 후 경제적 안정에 대한 불안감이 커지고 있다.
경제전문지 포춘은 1일 미국 X세대의 70% 이상이 죽음보다 노후자금이 고갈되는 것을 더 두려워한다는 조사 결과를 보도했다. 이는 밀레니얼 세대 66%, 베이비붐 세대 61%보다 높은 수치다.
1965~1980년생인 X세대는 현재 46~61세로, 상당수가 은퇴를 준비해야 할 시기에 접어들었다. 그러나 이들 중 44%는 은퇴에 필요한 돈을 충분히 모을 수 있을지 자신이 없다고 답했다.
노스웨스턴 뮤추얼의 조사에 따르면 X세대가 편안한 은퇴 생활에 필요하다고 생각하는 금액은 평균 156만 달러였지만, 실제 저축액은 평균 10만8,600달러에 불과했다.
골드만삭스 조사에서도 은퇴 준비가 계획대로 진행되고 있다고 답한 X세대의 비율이 지난해 58%에서 올해 49%로 떨어졌다.
특히 남가주 한인 장년층은 높은 주거비와 생활비 부담으로 노후자금 마련이 더욱 어려울 수 있다.
자영업에 종사해 온 한인들은 직장에서 제공하는 401(k) 은퇴연금 없이 스스로 노후자금을 마련해야 하는 경우가 있다. 사업체 운영과 자녀 교육비에 수입을 쏟다 보면 정작 자신의 은퇴 준비는 뒤로 밀리기 쉽다.
여기에 취업난으로 경제적 독립이 늦어진 성인 자녀를 지원하거나, 미국 또는 한국에 거주하는 연로한 부모의 생활비와 의료비를 부담하는 경우도 있다. 부모와 자녀를 동시에 책임지는 이른바 '샌드위치 세대'의 현실이다.
은퇴 후 소셜시큐리티 연금에 의존해야 하는 한인들도 생활비와 의료비 상승을 걱정할 수밖에 없다. 특히 미국에서의 근로 기간이 짧거나 신고 소득이 적었던 경우에는 예상 연금액이 충분하지 않을 수 있다.
전국의 55세 이상 성인의 약 3분의 1은 은퇴저축이 전혀 없는 것으로 나타났다. 의료비와 장기요양 비용까지 오르면서 은퇴 후 자금이 예상보다 빨리 소진될 위험도 커지고 있다.
전문가들은 은퇴 후 생활비뿐 아니라 의료비와 장기 돌봄 비용까지 고려한 재정계획이 필요하다고 강조한다. 평균수명이 길어지는 시대에 은퇴자들이 두려워하는 것은 오래 사는 것 자체가 아니라, 살아 있는 동안 준비한 돈이 먼저 바닥나는 상황이라는 것이다.