연방준비제도(Fed·연준)가 2023년 이후 처음으로 기준금리를 올리면서, 주택담보대출 보유자와 신용카드 이용자들에게 비용 부담이 커질 수 있다는 경고등이 켜졌다.
기준금리 0.25%p 인상 이후 악영향.. 2026년 추가 인상 가능성도
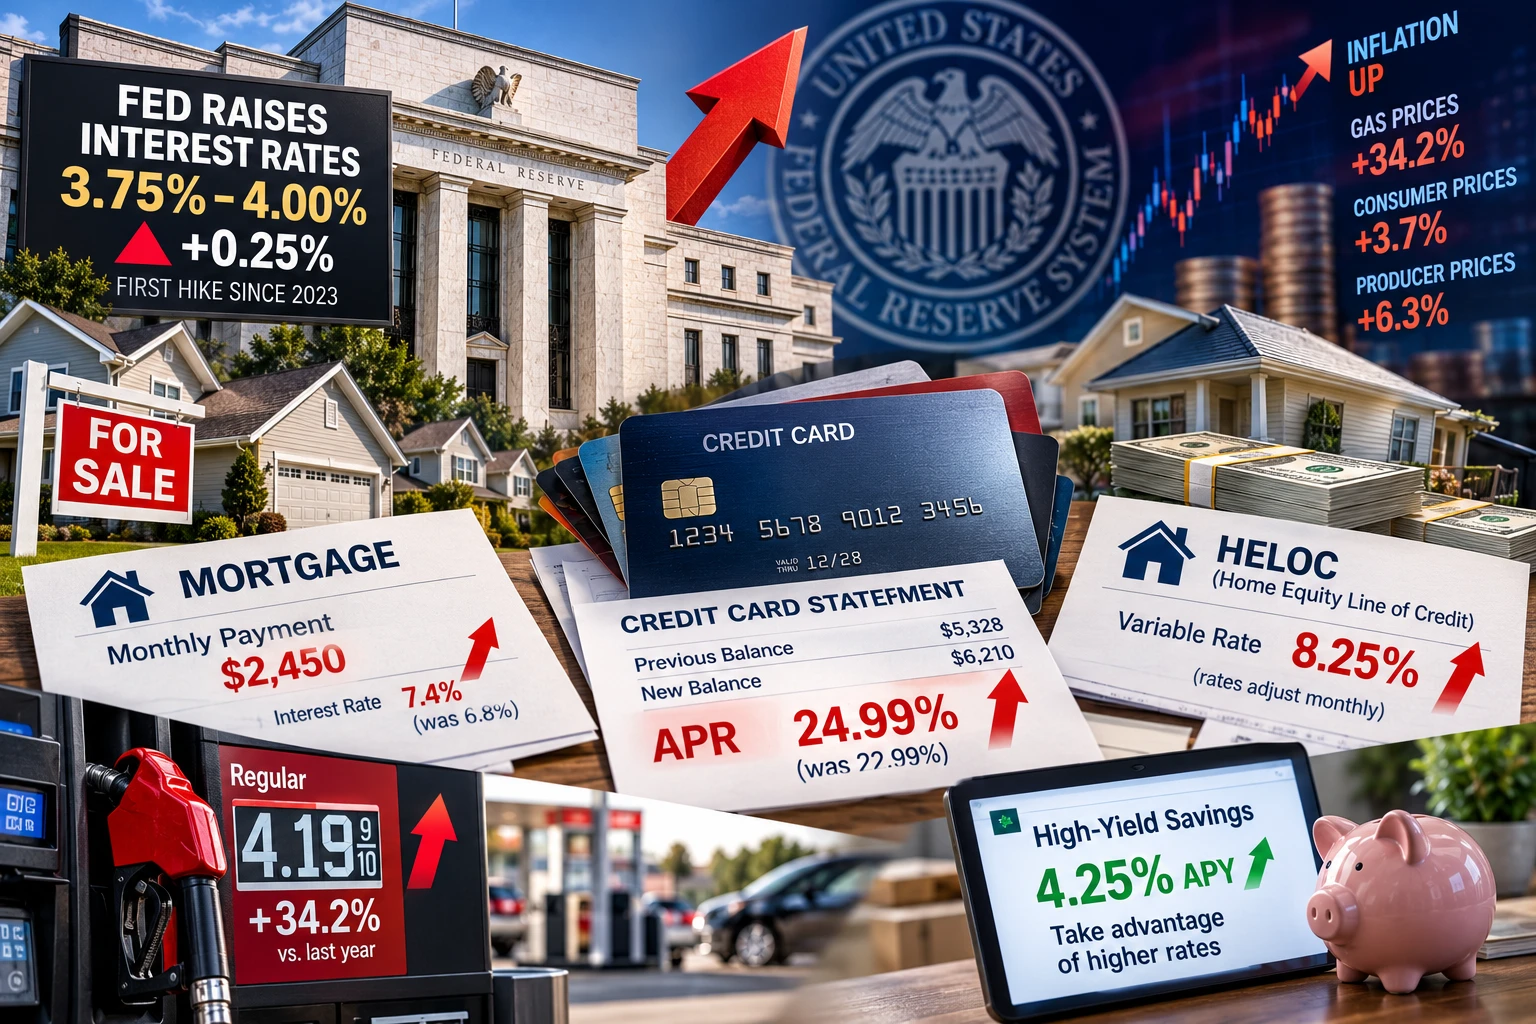
연준 금리결정위원회(FOMC)는 9월 15~16일 회의에서 만장일치(12-0)로 기준금리 범위를 0.25%p 올려 연 3.75~4.00%로 결정했다. 2023년 이후 첫 인상이었다.
필립 제퍼슨(Philip Jefferson) 연준 부의장은 추가 인상 필요성을 "신중하게" 평가할 것이라고 밝혔고, 존 윌리엄스(John Williams) 뉴욕 연방준비은행 총재도 다음 행보를 결정하기 전 더 많은 데이터를 수집하겠다고 말했다.
다음주 화요일과 수요일인 10월 27~28일 FOMC 회의에서 추가 인상 가능성은 한때 '반반'까지 올랐다가 10월 15일 기준 28%로 낮아졌다. 뱅크오브아메리카(BofA)는 이번 달 인상을 예상하는 반면, 씨티(Citi)·UBS·모건스탠리 이코노미스트들은 12월을 가리키고 있다.
배경에는 고물가가 자리한다. 9월 기준 휘발유 가격은 전년 대비 34.2% 급등했고, 전체 소비자물가도 3.7% 상승했다. 9월 생산자물가 상승률도 전년 대비 6.3%로 2022년 이후 최대 연간 상승폭을 기록했다.
주택담보대출 보유자.. 지금 당장은 숨통
현재 활성화된 변동금리 모기지(ARM) 약 310만 건 중 약 3분의 1만 금리 조정 단계에 진입했으며, 2022년 이후 출시된 변동금리 모기지의 90% 이상은 아직 고정금리 기간 내에 있어 당장 영향을 받지 않는다.
다만 주택담보대출 한도(HELOC·홈에쿼티라인오브크레딧)는 상황이 다르다. HELOC는 프라임레이트를 기준으로 하며 통상 매월 재조정되기 때문에 빠르게 영향을 받는다.
고정금리 대출로 갈아타는 것도 쉬운 탈출구가 아니다. 고정 모기지 금리는 연준보다 국채 수익률을 따르는데, 9월 결정 이후 10년물 국채 수익률이 약 5%를 맴돌고 있다. 여러 대출기관을 비교하고 중도상환 수수료 등 비용을 따져보는 것이 어느 때보다 중요한 시점이다.
신용카드 이자, 가장 빠르게 오른다
변동금리 카드 이용자는 금리 변화를 가장 먼저 체감한다. 카드 잔액의 미국 평균은 약 6,610달러(약 920만 원)로, 연준이 0.25%p 올리면 대부분의 신용카드 연이율(APR)도 그만큼 오른다.
0% 잔액이전 카드 활용이나 카드사에 직접 금리 인하를 요청하는 것도 부담을 줄이는 방법이다. 또한 여러 연준 관할 지역 기업들이 향후 몇 달간 가격이 계속 오를 것으로 예상한다고 밝혀, 카드 결제가 늘어날수록 금리 인상의 타격도 커진다.
카드 빚을 통합하려고 HELOC를 고려 중이라면 주의가 필요하다. HELOC 금리도 변동형이기 때문에 카드보다 낮게 시작하더라도 함께 오를 수 있다.
예금자에게는 기회…고금리 상품 적극 활용해야
금리 인상이 모두에게 불리한 것은 아니다. 다만 전국 평균 예금 금리는 0.38%에 불과해, 일반 은행 계좌에 돈을 넣어두면 물가 상승에 사실상 자산이 깎이는 셈이다.
이럴 때일수록 온라인 고금리 예금(high-yield savings), 머니마켓 계좌(MMA), 양도성 예금증서(CD) 등을 적극적으로 비교해볼 필요가 있다. UBS 웰스매니지먼트는 12월에 추가로 한 차례 인상이 있을 것으로 예상하며 이를 경제 충격이 아닌 '정상화' 과정으로 본다. 10월 28일 회의 전에 미리 움직이는 예금자가 가장 유리한 금리를 잡을 수 있다.
핵심 요약
| 구분 | 영향 | 대응 방법 |
| 변동금리 모기지(ARM) | 조정 구간 진입 시 이자 증가 | 고정금리 전환 검토, 대출기관 비교 |
| HELOC | 매월 즉각 반영 | 상환 계획 재점검 |
| 신용카드 | 가장 빠른 금리 상승 | 잔액이전 카드, 금리 인하 요청 |
| 예금 | 고금리 상품 혜택 증가 | 고금리 온라인 예금·CD 비교 |