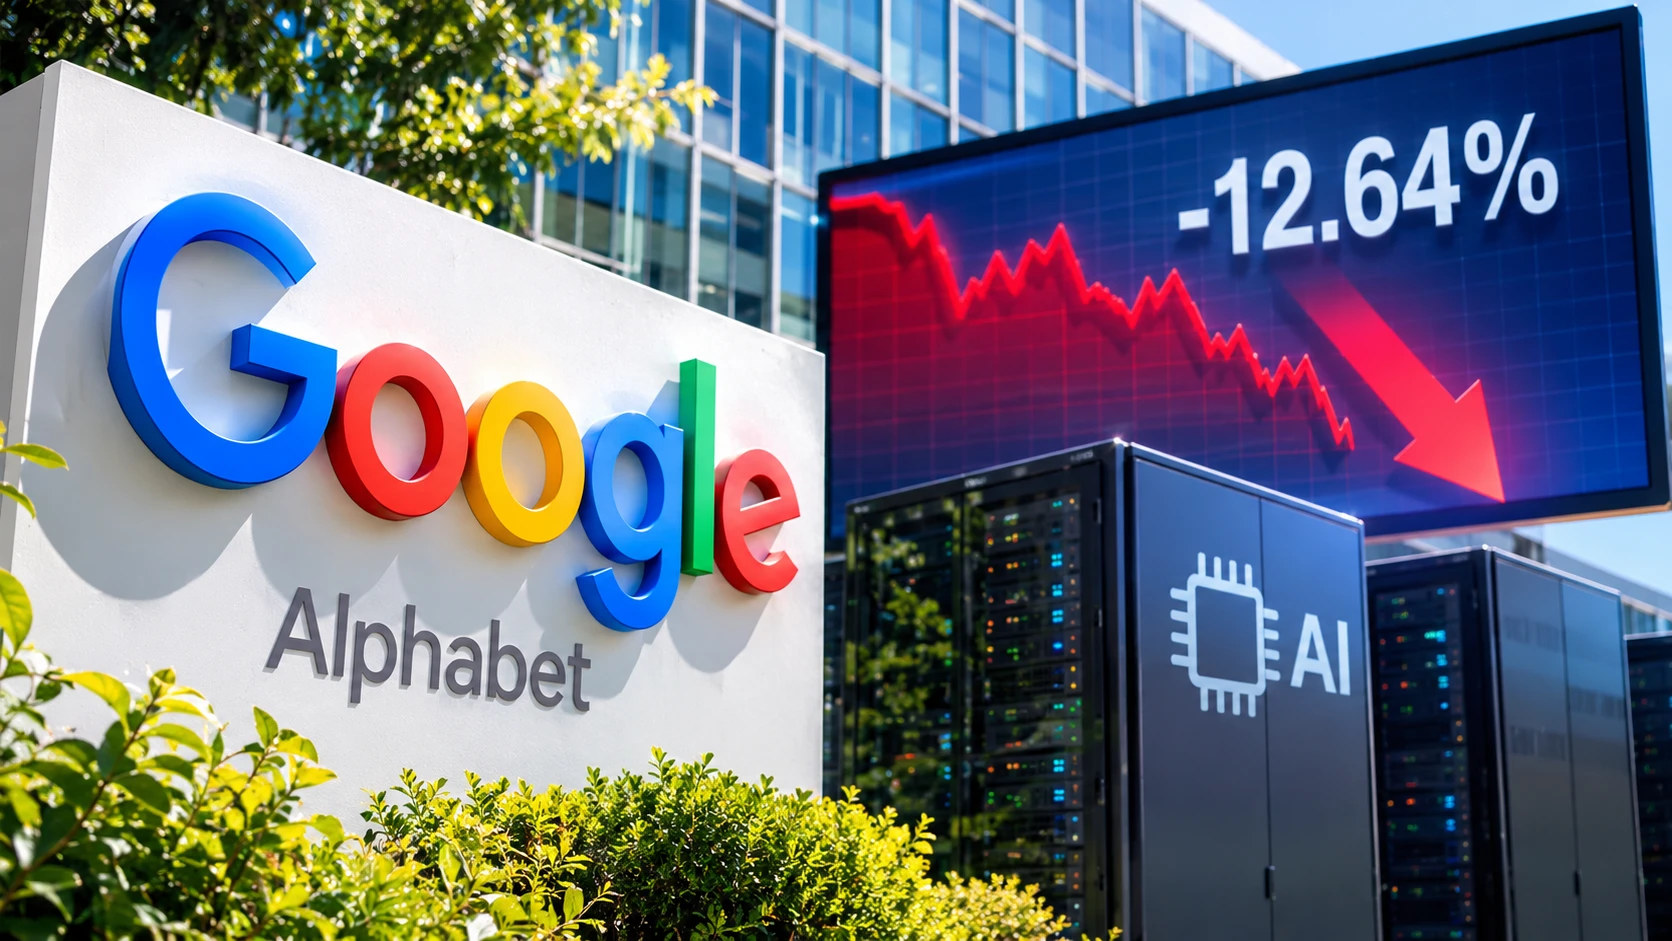
구글 모기업 알파벳의 주가가 3분기 실적 발표 직후 12% 이상 폭락하며 단 하루 만에 시가총액 약 5,000억 달러(약 690조 원)가 사라졌다. 매출은 25% 성장했는데 왜 주가는 역대급 폭락을 맞았을까. 전문가들은 그 핵심 원인으로 AI 대규모 투자가 초래한 '현금흐름 적자' 를 지목하고 있다.
핵심 원인 ① 현금흐름이 마이너스로 돌아섰다
주가 폭락의 가장 직접적인 방아쇠는 잉여현금흐름(FCF·Free Cash Flow) 91억 달러 적자다.
매출 1,276억 달러, 순이익 265억 달러라는 숫자만 보면 나쁘지 않다. 그러나 투자자들이 진짜 주목한 것은 '규모'가 아닌 '현금을 실제로 얼마나 버는가'였다. AI 인프라와 데이터센터 구축에 막대한 자금이 쏟아지면서 기업의 실질적 현금 창출 능력을 보여주는 잉여현금흐름이 적자로 전환된 것이다. 이는 단순한 수익성 문제를 넘어, "이 회사가 AI에 쏟아붓는 돈이 언제 회수될 수 있는가"라는 근본적 의문을 시장에 던졌다.
핵심 원인 ② AI 투자 규모 자체가 공포를 키웠다
알파벳은 이번 분기에만 데이터센터와 AI 인프라에 514억 달러를 지출했다. 연간 기준으로는 1,950억~2,050억 달러에 달하며, 2027년에는 이 규모가 더 늘어날 전망이다.
문제는 이 투자가 언제 수익으로 돌아오느냐다. AI 서버의 투자 회수 기간이 2년을 넘기거나, 구글의 핵심 AI 칩인 TPU(텐서처리장치) 수익화가 예상보다 늦어질 경우, 막대한 설비투자가 현금흐름을 지속적으로 잠식하는 '투자의 함정'에 빠질 수 있다. 시장은 바로 이 시나리오를 우려하기 시작했다.
핵심 원인 ③ 핵심 사업의 성장 둔화
AI 투자 우려와 함께 알파벳의 본업인 검색 광고 매출 성장률이 전 분기 17%에서 이번 분기 12%로 꺾인 것도 투자 심리를 냉각시켰다.
알파벳 매출의 절대적 비중을 차지하는 검색 광고가 흔들린다는 신호는, AI 기반 경쟁 서비스들이 구글의 아성을 실제로 잠식하기 시작했을 수 있다는 공포로 번졌다. AI에 천문학적 돈을 쏟아붓는 동안 정작 그 돈을 벌어주는 핵심 사업이 흔들린다면, 투자 논리 자체가 무너질 수 있다.
AI 성장 스토리, 아직 끝난 건 아니다
그렇다고 알파벳의 AI 성장 서사가 완전히 훼손된 것은 아니다. 구글 클라우드 매출은 전년 동기 대비 103% 급증한 307억 달러를 기록하며 시장 예상을 웃돌았다. AI 수요가 클라우드 사업을 강하게 끌어올리고 있다는 증거다.
장기 성장 논리 역시 AI 기반 검색·유튜브·구글 클라우드의 AI 수주 잔고에 기반하고 있어, 투자 성과가 가시화되면 반전을 기대할 수 있다.
투자자들이 주시해야 할 신호
앞으로 알파벳의 AI 투자 성과를 판단하는 가장 명확한 기준은 구글 클라우드와 AI 관련 매출 성장 속도가 AI 설비투자 속도를 앞서는가다.
경영진이 향후 실적 발표에서 잉여현금흐름 개선 추이를 얼마나 구체적으로 제시하느냐도 중요한 변수다. 더 많은 TPU 수익이 인식될 예정인 2027년이 알파벳의 AI 투자 성패를 가르는 분수령이 될 전망이다.
결국 이번 폭락의 본질은 간단하다. 시장은 지금 알파벳에게 묻고 있다. “AI에 그렇게 많이 쏟아붓고 있는데, 그 돈이 언제, 어떻게 돌아오는가?”