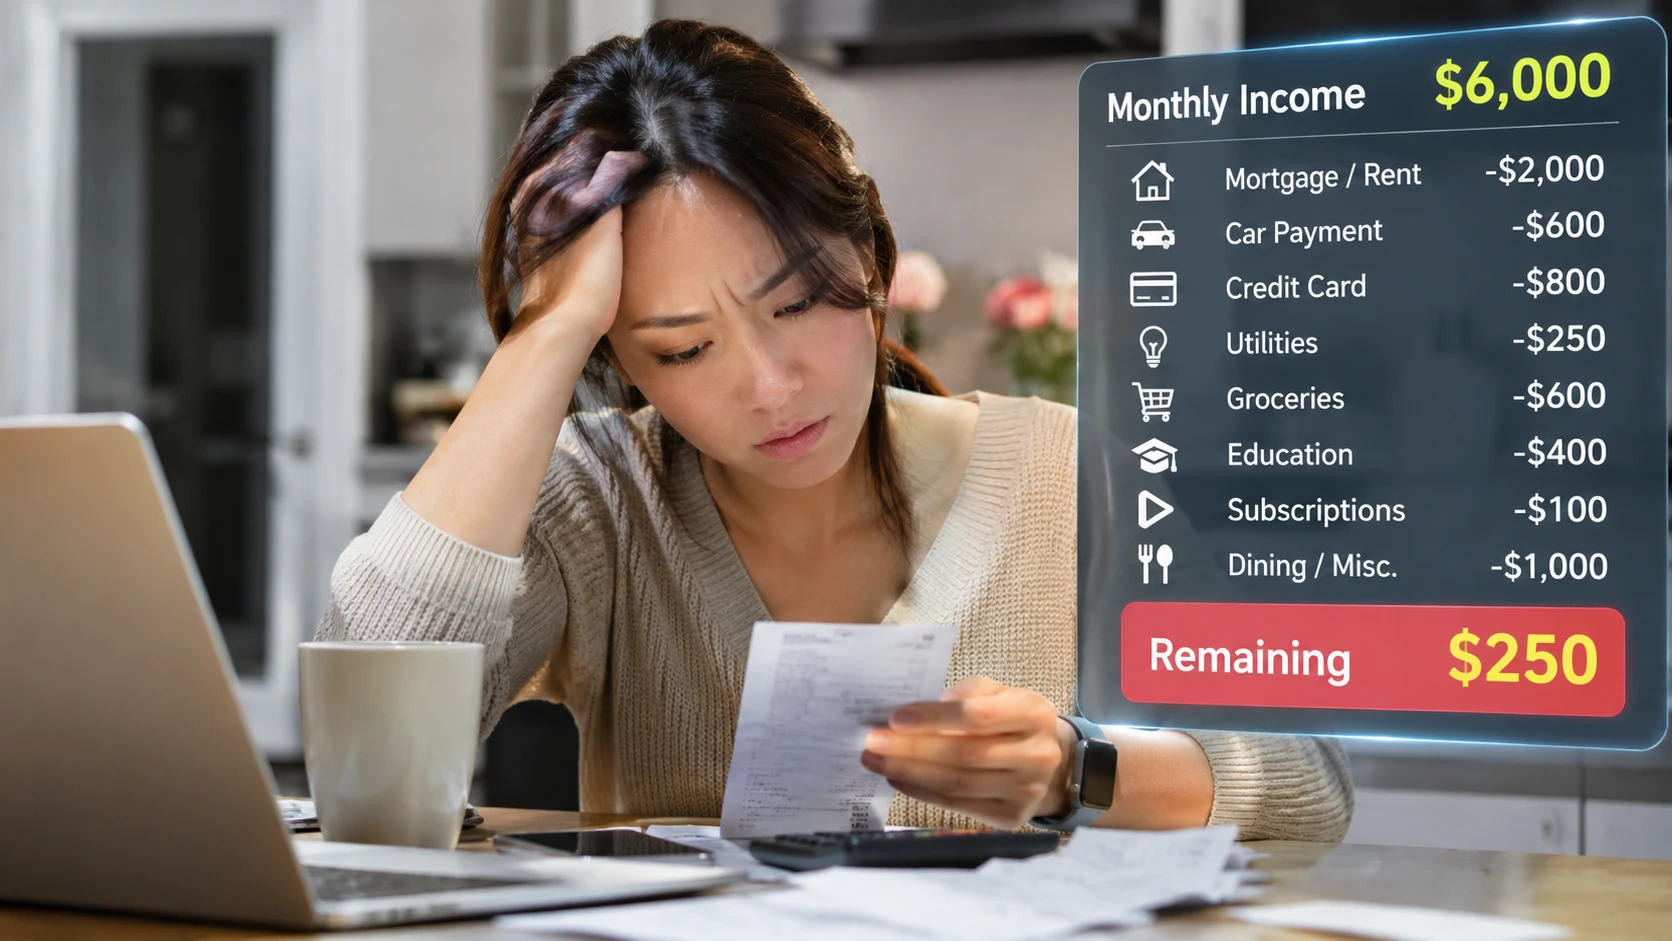
매달 첫 번째 날은 반가운 날이다. 월급이 들어오면 삶이 한결 여유로워 보인다. 2주에 한번씩 받는 경우도 마찬가지다. 그런데 월세나 주택 대출 상환금을 내고, 신용카드 대금을 결제하고, 자녀 학원비를 처리하고 나면 가계 예산이 어느 정도 통제되는 것처럼 느껴진다.
그렇지만 장보기, 전기요금, 기름값, 배달 음식, 주말 외출, 각종 구독료를 쓰다 보면 어느새 셋째 주부터 통장 잔액을 더 자주 확인하게 된다. 머릿속에는 하나의 질문이 맴돈다. "한 달 치 월급이 어떻게 이렇게 빨리 사라지는 거지?"
이 반복되는 문제의 답을 찾아보자. 월급이 증발하는 건 무조건 돈을 펑펑 써서가 아니다. 고정 지출 증가, 생활수준 인플레이션, 그리고 시간이 지나며 쌓인 각종 금융 의무가 복합적으로 작용하는 결과일 수 있다.
월급이 사라지는 7가지 이유
1. 고정 지출이 너bi씩 가져간다 월세, 대출 상환, 학원비, 보험료, 가사 도우미 비용, 공과금 등은 사고 싶은 것을 사기도 전에 이미 통장에서 빠져나간다.
2. 티끌 같은 '마이크로 지출'의 함정 간편결제 소액 거래, 매일 마시는 커피 한 잔, 배달 앱, 디지털 구독 서비스가 눈치채지 못하는 사이 조금씩 계좌를 갉아먹는다.
3. 생활수준 인플레이션 연봉이 오르면 기대치도 함께 올라간다. 더 좋은 스마트폰, 더 비싼 여행, 더 고급스러운 식당이 어느새 '기본값'이 돼버린다. 한때 사치였던 것이 일상이 된 것이다.
4. 신용카드가 만드는 착각 결제를 나중으로 미룰 수 있으면 돈 쓰는 감각이 무뎌진다. 여러 장의 카드 청구서와 '무이자 할부'가 다음 달 월급까지 잠식한다.
5. 구독료는 티도 안 나게 빠져나간다 OTT 플랫폼, 음악 스트리밍, 각종 앱, 멤버십 등 자동 결제 항목은 하나하나는 별 것 아닌 것 같아도 한꺼번에 보면 꽤 큰 금액에 놀라게 된다.
6. 비상금이 없다 예상치 못한 병원비, 차 수리비, 집안 행사, 갑작스러운 학교 납입금이 생기면 그달 나머지 생활비를 쓸 수밖에 없다.
7. 소비 심리의 문제 레딧(Reddit)의 여러 사용자들이 지적하듯, 어느 정도 괜찮은 수입을 올리면서도 평범한 생활비가 계획 없는 잔액을 초과해버리는 경우가 허다하다. 월급을 '써도 되는 돈'으로 여기는 행동 패턴도 이 문제를 크게 심화시킨다.
월급날 전에 거덜나지 않으려면
작은 소비 습관 변화 하나가 장기적으로 큰 차이를 만든다.
- 먼저 나에게 지불하라: 월급이 들어오는 즉시 고정 금액을 저축 계좌로 옮겨라.
- 30일간 지출을 추적하라: 돈이 실제로 어디로 가는지 파악하라.
- 구독 서비스를 점검하라: 거의 쓰지 않는 서비스는 해지하라.
- 재량 지출 한도를 설정하라: 필수 지출과 생활비 지출을 명확히 분리하라.
- 고금리 부채를 먼저 줄여라: 신용카드 이자와 돌아가는 잔액에 주의를 기울여라.
- 비상금을 만들어라: 본인 상황에 맞게 3~6개월치 필수 생활비를 목표로 적립하라.
월급이 사라지는 문제는 항상 '너무 적게 벌거나, 너무 많이 써서'가 원인이 아니다. 때로는 재정 생활이 소득이 감당할 수 있는 것보다 복잡해졌기 때문이다.
연봉 인상은 일시적인 숨통을 틔워줄 수 있다. 하지만 돈이 어디로 가는지 파악하지 못한 채로는, 더 높은 소득 수준에서도 똑같은 악순환이 반복될 뿐이다.