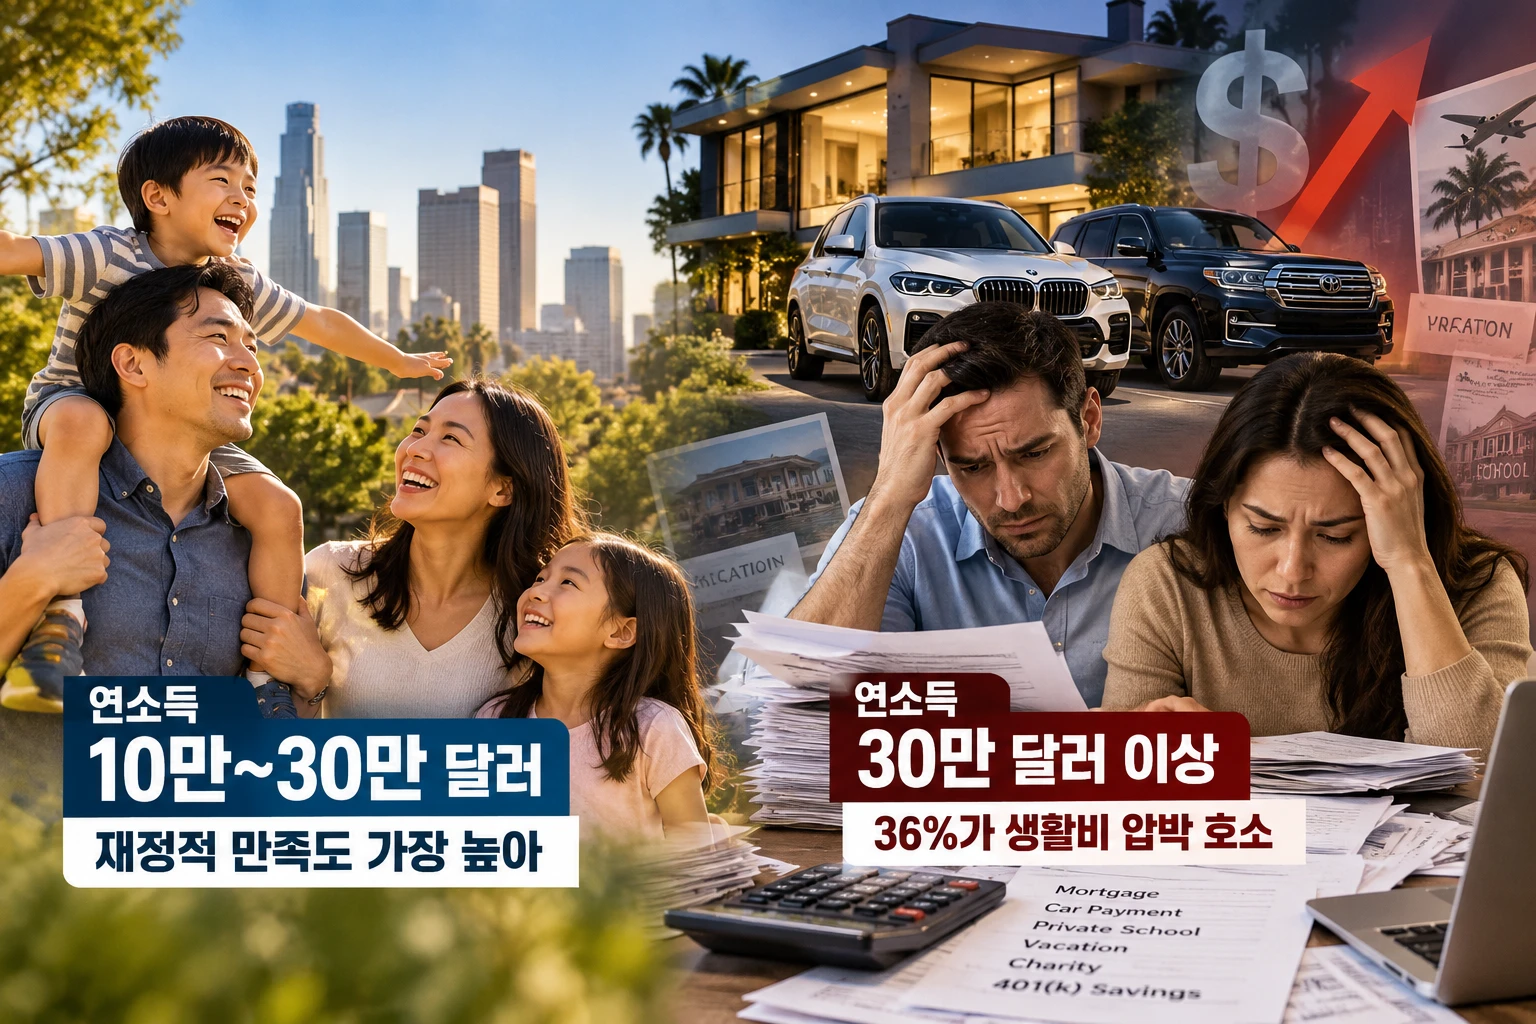
소득이 높을수록 경제적 여유도 커질 것이라는 일반적인 인식과 달리, 연소득 10만~30만 달러 가정이 초고소득층보다 오히려 재정적 안정감을 더 크게 느낀다는 조사 결과가 나왔다.
LA타임스는 20일 칼럼에서 고소득층의 생활비 부담 문제를 조명하면서 골드만삭스의 최근 조사 결과를 소개했다.
골드만삭스가 미국인 5,106명을 대상으로 실시한 조사에 따르면, 월급을 받아 생활비를 지출하고 나면 여유가 거의 없다고 응답한 비율은 연소득 10만 달러 미만에서 42%에 달했다.
반면 연소득 10만~30만 달러 계층에서는 이 비율이 23%로 크게 낮아졌다. 그런데 연소득 30만 달러를 초과하는 고소득층에서는 다시 36%로 높아졌다.
특히 연소득 10만~30만 달러 가정은 은퇴 준비에 대한 만족도도 가장 높았다. 기본적인 생활비와 부채를 감당하면서 미래를 위한 저축까지 할 수 있는 경제적 여력이 있다는 것이다.
반면 고소득층은 소득이 늘어나는 만큼 주택과 자동차, 자녀 교육, 여행 등에 대한 지출과 기대 수준도 높아지면서 재정적 압박을 느끼는 것으로 분석됐다.
실제로 칼럼에 소개된 뉴욕의 한 4인 가족은 연소득이 50만 달러에 달하지만 각종 지출을 제외하면 연말에 남는 돈이 7,300달러에 불과하다고 주장했다.
그러나 지출 내역을 보면 연간 3만6,000달러를 은퇴계좌에 적립하고, 가족여행에 1만8,000달러를 사용했다. BMW와 도요타 랜드크루저 차량 관련 비용으로 연간 9,600달러를 지출하고, 자선단체에도 1만8,000달러를 기부했다. 주택 모기지 상환액은 월 5,000달러였다.
이 같은 고소득층의 재정적 압박은 식료품비와 주거비조차 감당하기 어려운 저소득층의 생계난과 동일하게 볼 수 없다는 사실이다.
특히 은퇴계좌 적립은 소비가 아니라 자산 축적이며, 고급 주택과 자동차, 여행 등에 대한 지출은 상당 부분 생활수준에 따른 선택이라는 것이다.
이번 조사 결과는 돈을 많이 번다고 반드시 경제적 만족도가 높아지는 것은 아니라는 점을 보여준다.