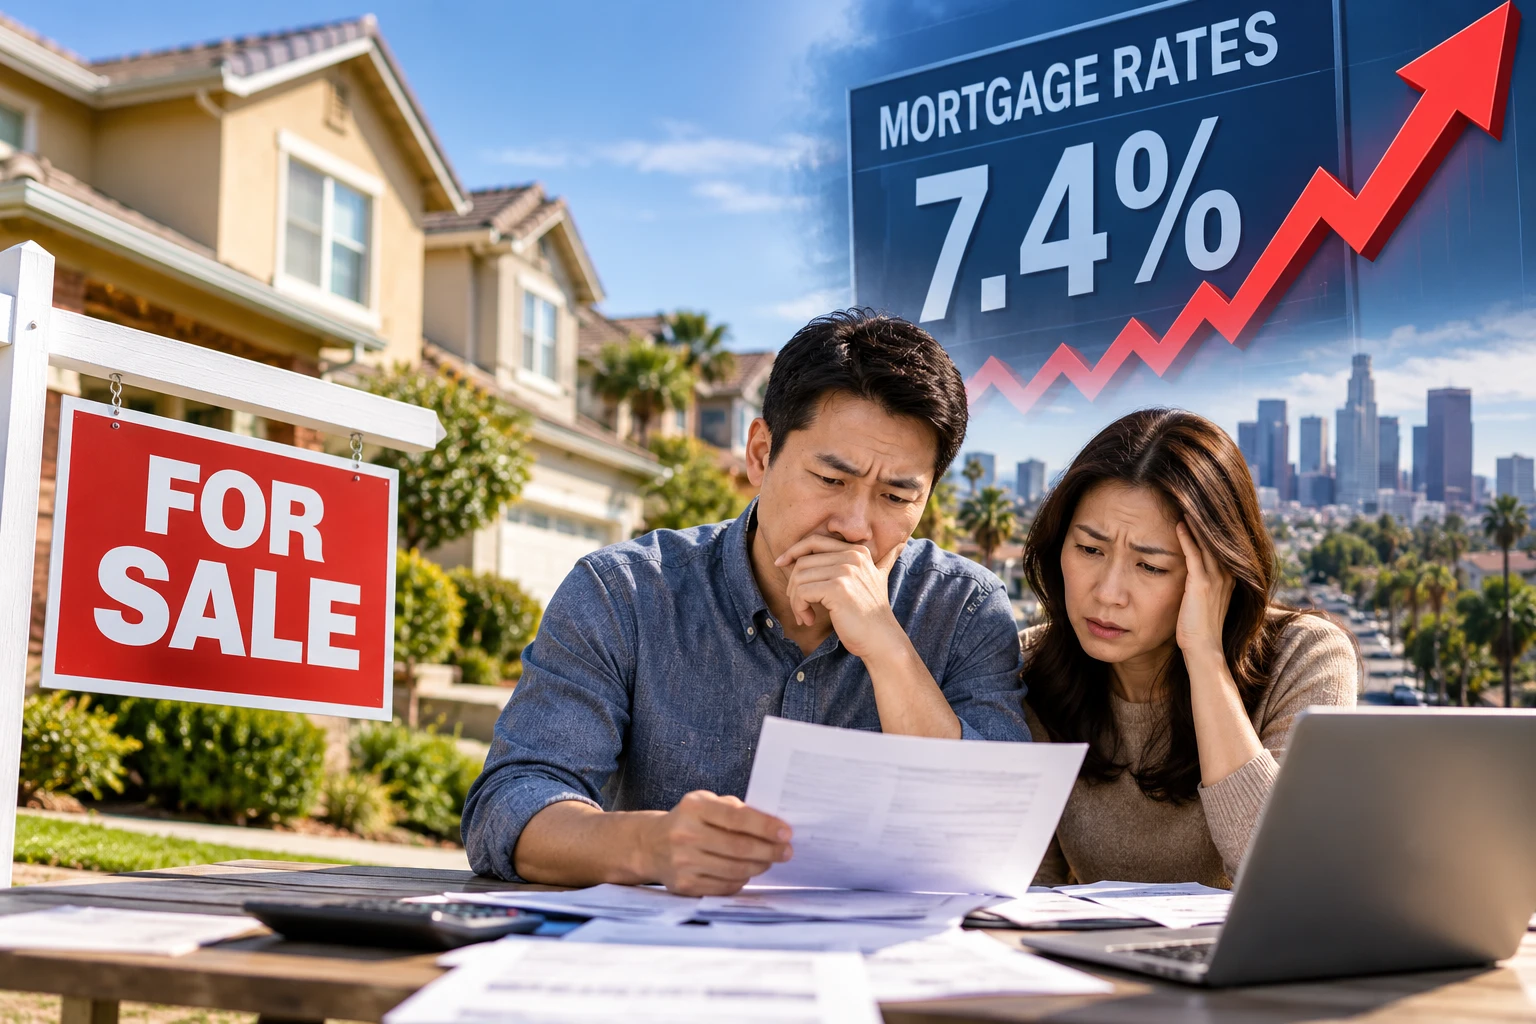
주택시장이 높은 모기지 금리와 주택가격 부담으로 급격히 얼어붙고 있다. 주택 매매계약이 통계 작성 이후 최저 수준으로 떨어지고 신규 주택 건설마저 위축되면서 주택시장 침체에 대한 우려가 커지고 있다.
20일 악시오스(Axios)와 전미부동산중개인협회(NAR)에 따르면 지난 9월 전국의 잠정 주택 매매계약 건수는 전달보다 7.3% 급감했다. 이는 2001년 관련 통계가 작성되기 시작한 이후 가장 낮은 수준이다. 지난해 같은 기간과 비교하면 11.3% 줄었다.
특히 캘리포니아가 포함된 서부 지역의 매매계약은 전달보다 9.2% 감소해 전국 4개 권역 가운데 가장 큰 하락 폭을 기록했다.
주택시장 침체의 가장 큰 원인은 치솟는 모기지 금리다. 국책 모기지 기관 프레디맥에 따르면 30년 고정 모기지 평균 금리는 최근 7.4%까지 상승해 약 3년 만에 최고 수준을 기록했다.
높은 금리는 주택 구매자들의 부담을 크게 늘리고 있다. 예를 들어 60만 달러를 30년 만기 모기지로 빌릴 경우 금리 7.4%에서는 매달 원금과 이자로 약 4,155달러를 내야 한다. 금리가 6%일 때보다 월 558달러가량, 연간으로는 약 6,700달러를 더 부담하는 셈이다. 여기에 재산세와 주택보험료, 관리비까지 더하면 실제 주거비 부담은 더욱 커진다.
주택 건설시장도 타격을 받고 있다. 연방 상무부에 따르면 9월 신규 주택 착공은 전달보다 5.2% 감소한 연율 122만 채를 기록했다. 단독주택 착공은 4.6% 줄었다.
건설업체들은 높은 대출금리뿐 아니라 건축자재 가격 상승, 인건비 부담, 노동력 부족이라는 삼중고를 겪고 있다. 특히 인공지능(AI) 데이터센터 건설 붐으로 자금과 건설자재, 노동력을 확보하기 위한 경쟁까지 치열해지고 있다.
주택을 이미 소유한 사람들도 쉽게 움직이지 못하고 있다. 과거 낮은 금리로 모기지를 받은 주택 소유자들은 집을 팔고 새집으로 이사할 경우 훨씬 높은 금리를 적용받아야 하기 때문이다.
전문가들은 모기지 금리가 높은 수준을 유지하는 한 주택 거래와 신규 건설 모두 당분간 어려움을 겪을 가능성이 있다고 전망하고 있다.