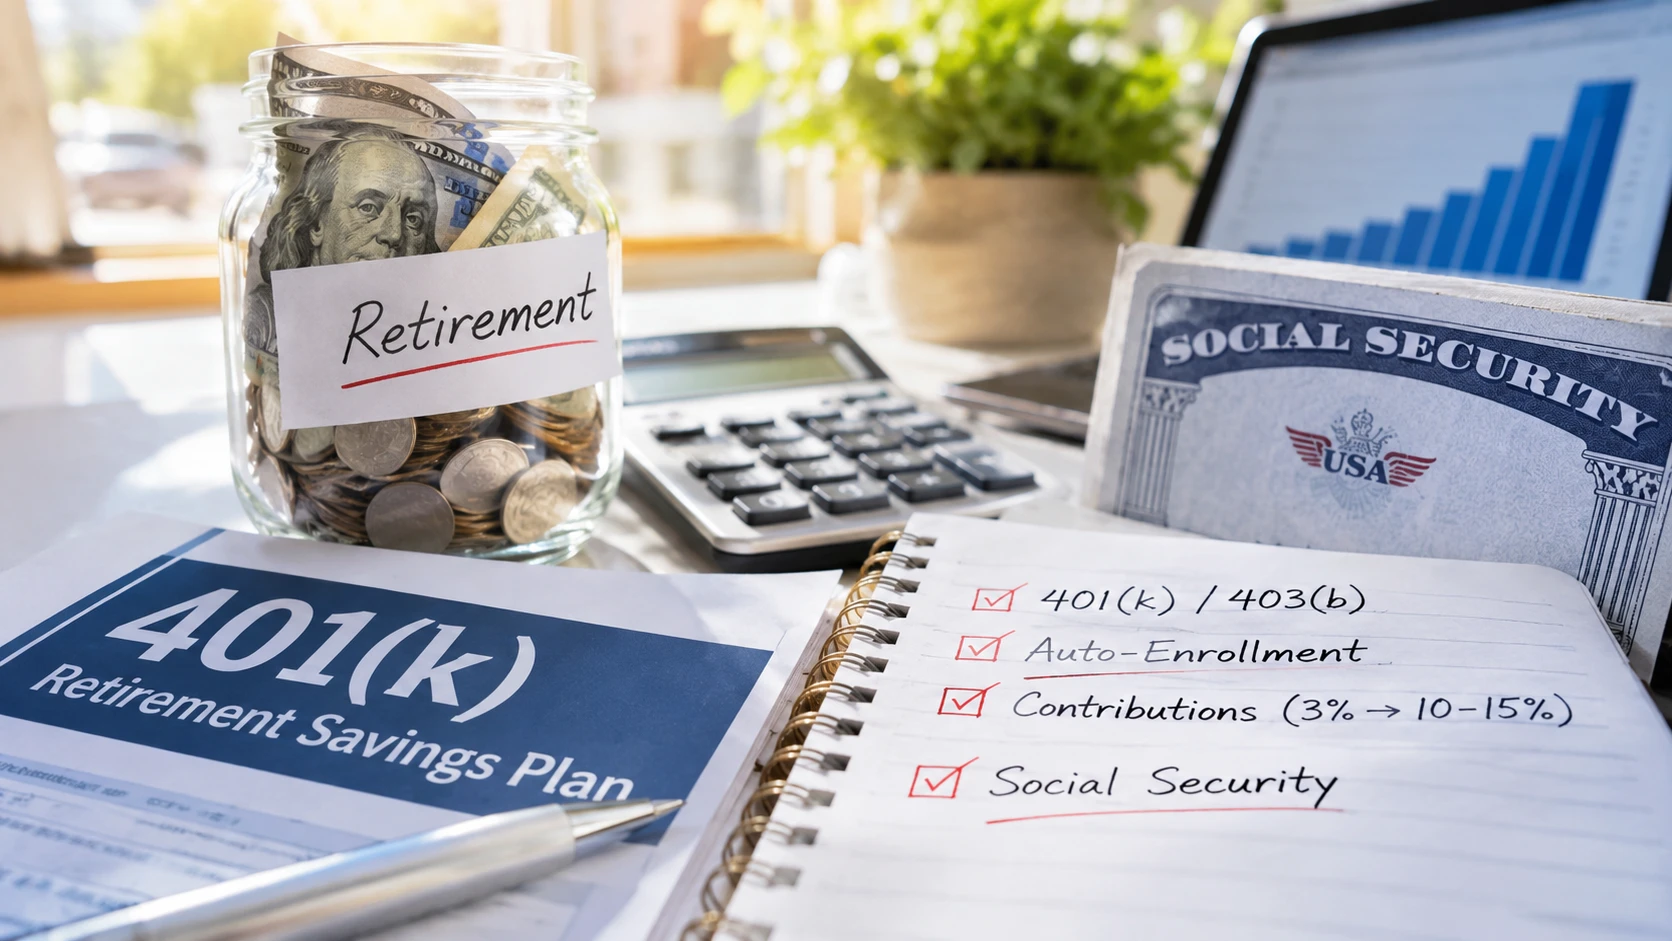
미국 정부가 근로자들의 노후 대비를 위해 월급의 최대 10%를 퇴직연금(401k·403b)에 자동 납입하도록 의무화하는 새 규정을 시행한다. 2032년으로 예상되는 소셜 시큐리티(사회보장) 기금 고갈에 대비한 조치다.
2028년부터 '자동 가입' 의무화
재무부와 국세청(IRS)이 확정한 규정에 따르면, 2027년 12월 31일 이후 신설되는 401(k) 및 403(b) 플랜은 근로자를 의무적으로 자동 가입시켜야 한다. 초기 납입률은 급여의 3%에서 시작해 매년 최소 1%포인트씩 올라 최소 10%, 최대 15%까지 단계적으로 인상된다. 근로자가 원할 경우 탈퇴하거나 납입률을 직접 조정하는 것은 가능하다.
미국 중위 전일제 근로자의 주급은 약 1,232달러(약 170만 원)로, 3% 적립 시 주당 약 37달러, 10% 적립 시 주당 약 123달러(연간 약 6,400달러)가 퇴직계좌로 빠져나간다.
스콧 베선트 연방 재무부 장관은 "재정적으로 안정된 노후는 아메리칸 드림의 근간"이라고 강조했다.
소셜시큐리티, 2032년 4분기 기금 고갈 예상
이번 조치의 배경에는 소셜 시큐리티 기금의 급격한 소진이 있다. 2026년 수탁자 보고서에 따르면, 은퇴 및 유족 급여를 지급하는 노령·유족보험(OASI) 신탁기금이 2032년 4분기에 완전히 소진될 것으로 전망된다. 이후에는 급여세 수입만으로 예정 급여의 78%만 지급 가능하다.
현재 은퇴자 평균 월 수령액은 약 2,071달러인데, 78% 수준으로 삭감되면 월 약 456달러(연간 약 5,467달러)가 줄어든 1,615달러만 받게 된다. 소득이 낮을수록 소셜시큐리티 의존도가 높아 저소득층 타격이 더 클 것으로 우려된다.
"저축률 4%인데 10% 요구"…가계 부담 불가피
문제는 현재 미국 가계의 저축 여력이 크지 않다는 점이다. 2026년 3분기 개인 저축률은 4.1%로, 1년 전 5.2%, 2024년 초 6.9%에서 꾸준히 하락하고 있다. 10%의 자동 납입률은 현실적인 가계 여건을 훨씬 웃도는 수준이다.
다만 전통적인 401(k)는 세전 소득에서 공제되므로, 실수령액 감소분은 납입액보다 적다. 또 자동 가입된 근로자에게는 90일 이내 환급 창구가 주어진다.
이번 규정은 법 시행 전에 설립된 기존 플랜, 소규모 사업장(직원 10명 이하), 설립 3년 미만 기업, 정부·교회 플랜 등은 적용 대상에서 제외된다. 재무부는 연간 약 220만 명의 납세자가 영향을 받아 1인당 연평균 약 1,900달러를 추가 저축할 것으로 예상했다.
전문가 "완전 탈퇴는 최악의 선택"
전문가들은 10%가 부담스럽더라도 완전 탈퇴는 피하라고 조언한다. 탈퇴하면 고용주 매칭 혜택과 복리 성장 기회를 모두 잃는다. 2025년 긴급 인출(hardship withdrawal)은 5년 평균 대비 365% 급증했는데, 이는 오히려 세금과 패널티를 발생시켜 저축을 역행시킨다.
의회가 2032년 이전에 세금 인상이나 급여 조정 등을 통해 소셜 시큐리티 재정을 보완할 가능성도 있지만, 현재로선 78%가 공식 기준이다. 전문가들은 본인의 급여, 부채 수준, 고용주 매칭 여부, 은퇴 시점 등을 감안해 2028년 전에 적정 납입률을 미리 계산해둘 것을 권고했다.