미국 모기지(주택담보대출) 금리가 3주 연속 하락세를 이어가고 있지만, 주택 시장은 좀처럼 살아날 기미를 보이지 않고 있다. 오히려 주택 구매 신청 건수는 전년 대비 19% 감소하며 냉각 국면이 더욱 심화되고 있다.
금리 내렸는데 수요는 왜 줄었나
미국 모기지은행협회(MBA)의 계절 조정 지수에 따르면 지난주 전체 대출 신청 건수는 전주 대비 1.2% 감소했다. 한 주 전 반짝 반등세를 보이던 모기지 수요가 다시 꺾인 것이다.
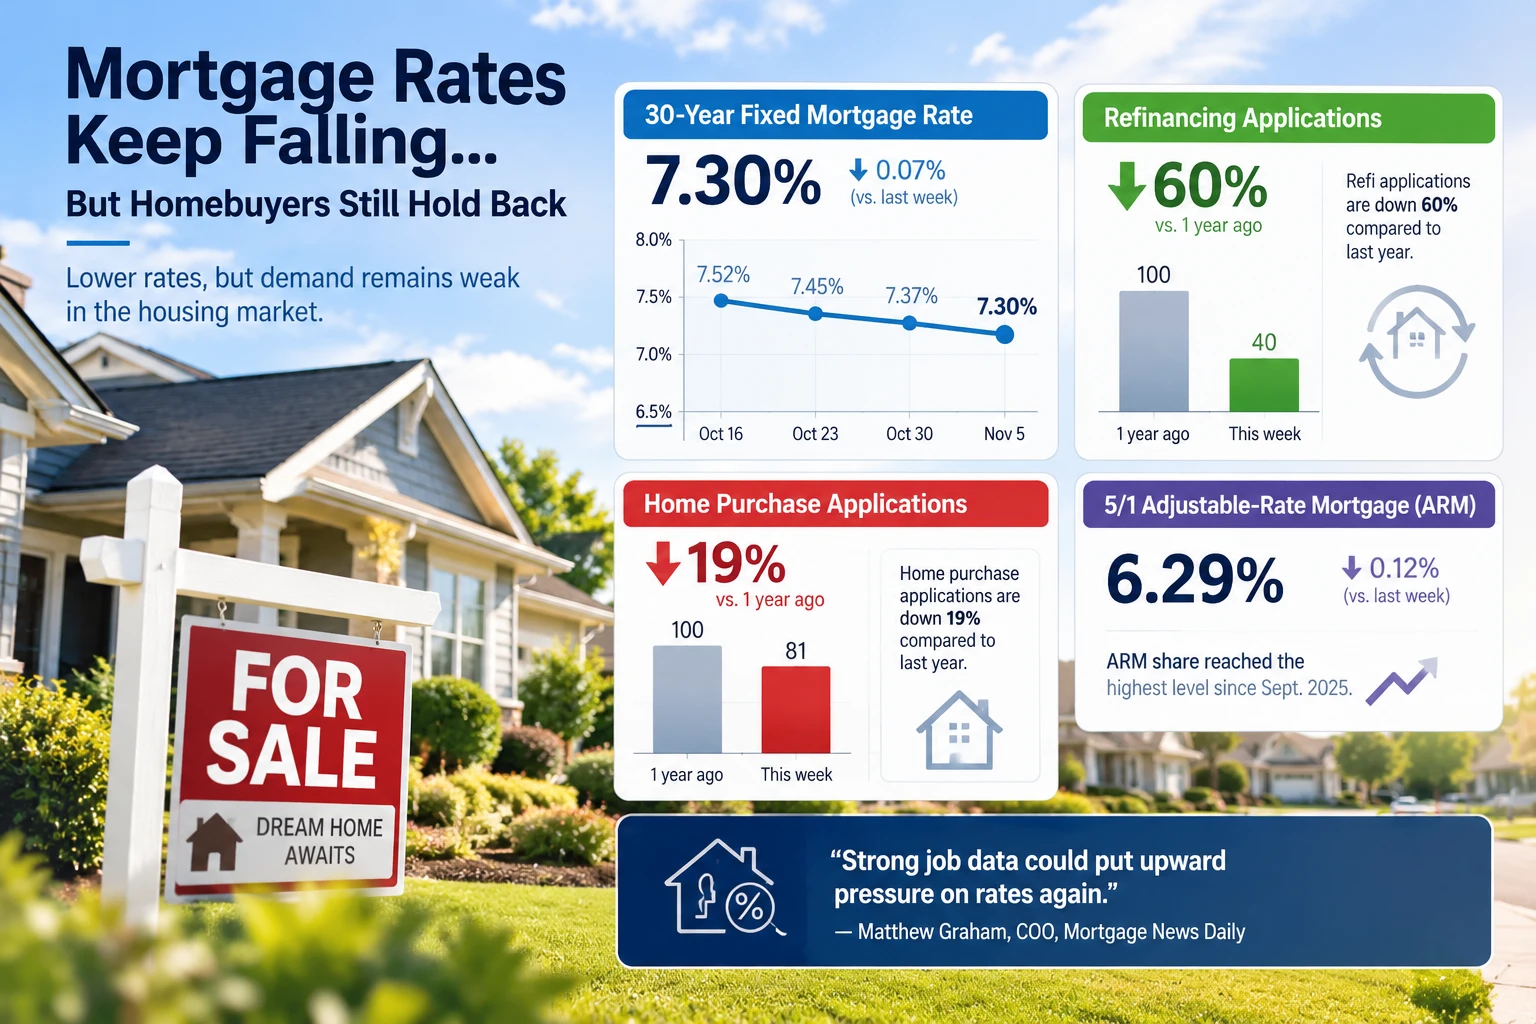
30년 고정금리 모기지(대출 한도 83만2,750달러 이하 적격 대출 기준)의 평균 계약 금리는 전주 7.37%에서 7.30%로 소폭 낮아졌다. 포인트(대출 수수료 포함)도 0.76에서 0.75로 소폭 하락했다.
MBA의 수석 부사장 겸 수석 이코노미스트 마이크 프라탄토니는 "지난달 연방준비제도(Fed)가 10월 회의에서 추가 금리 인상을 보류하기로 결정한 이후, 모기지 금리가 2026년 9월 이후 최저 수준으로 내려앉았다"고 설명했다.
재융자는 1년 전보다 60% 급감
재융자(리파이낸싱) 신청은 전주 대비 0.1% 소폭 늘었지만, 1년 전 같은 주와 비교하면 무려 60% 감소한 수치다. 현재 모기지 금리가 3주째 하락세를 보이고 있음에도 불구하고, 1년 전보다 여전히 약 1%포인트 가량 높은 수준을 유지하고 있어 기존 대출자들이 재융자에 나설 유인이 거의 없는 상황이다.
주택 구매 수요도 싸늘
주택 구매를 위한 모기지 신청 건수는 전주 대비 2% 감소, 전년 동기 대비 19% 감소했다. 9월 금리 급등을 계기로 사실상 '혹한기'에 접어든 주택 시장이 해빙의 조짐을 전혀 보이지 않고 있다.
이런 고금리 환경에서 소비자들은 ‘5/1 변동금리모기지(ARM)’로 눈을 돌리고 있다. 초기 5년간 고정 금리가 적용되고 이후 변동금리로 전환되는 이 상품의 평균 금리는 전주 6.41%에서 6.29%로 낮아졌다. 프라탄토니는 “ARM의 비중이 2025년 9월 이후 최고 수준에 달했다”며 "더 많은 차주들이 초기 월 상환 부담을 낮추기 위해 ARM을 선택하고 있다"고 밝혔다.
이번 주 금리, 다시 소폭 반등
모기지 뉴스 데일리의 별도 조사에 따르면, 이번 주 초 모기지 금리는 소폭 상승 전환했다. 예상을 웃도는 구인 건수 보고서가 발표되면서 금리 상승 압력이 다시 작용한 것이다. 모기지 뉴스 데일리의 최고운영책임자(COO) 매튜 그레이엄은 "강한 고용 지표는 통상 금리 상승 요인으로 작용한다"며 "지난 몇 주간 금리 하락을 이끌었던 기술주 약세가 반전될 조짐을 보이는 것도 금리에 영향을 미치고 있다"고 분석했다.