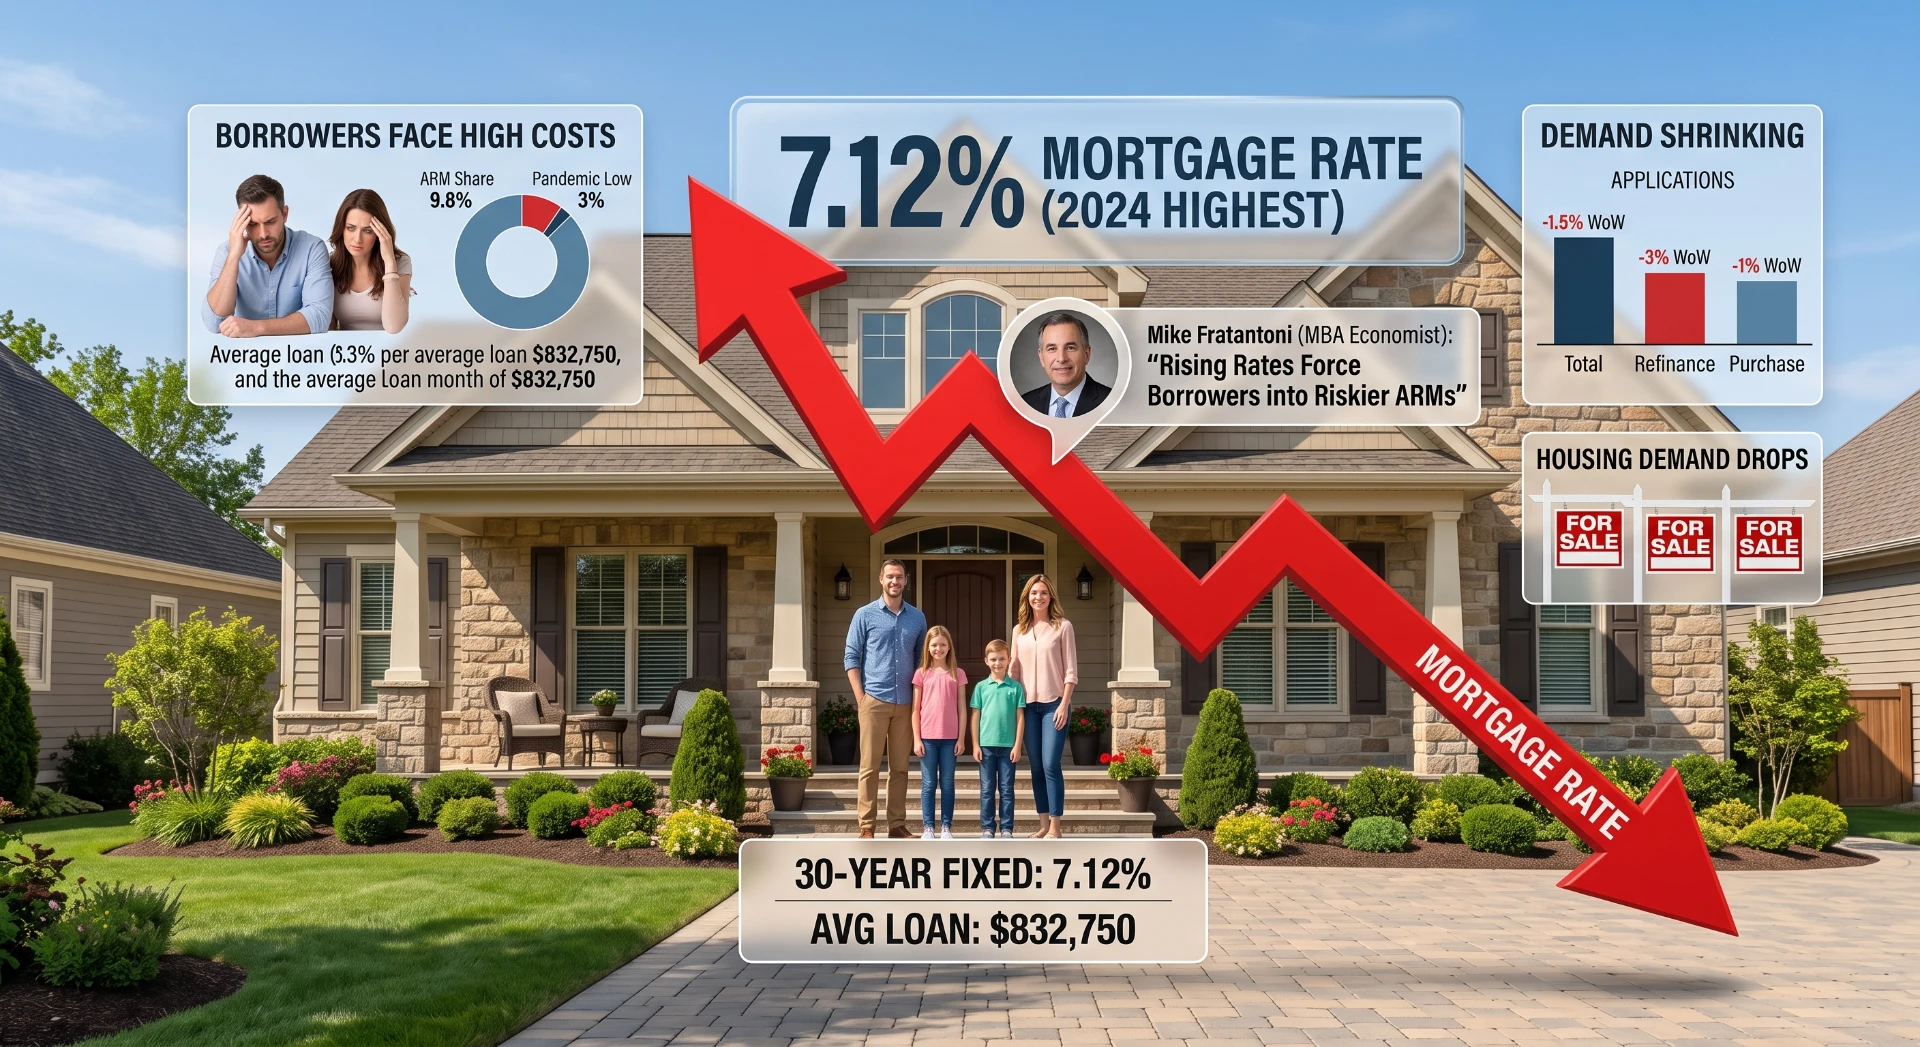
모기지 금리가 2024년 이후 최고치로 치솟으면서 대출 수요가 다시 위축되고, 더 위험한 대출 상품을 선택하는 차입자가 늘고 있다.
모기지은행협회(MBA)의 계절 조정 지수에 따르면 지난주 전체 모기지 신청 건수는 전주 대비 1.5% 감소했다.
30년 고정 금리, 7.12%로 급등
대출 잔액 83만 2,750달러 이하의 적격 대출 기준 30년 고정 모기지 평균 계약 금리는 전주 6.97%에서 7.12%로 상승했다. 선취 수수료를 포함한 포인트도 0.72에서 0.73으로 올랐다(계약금 20% 기준).
재융자(리파이낸싱) 신청 건수는 전주 대비 3% 감소했으며, 1년 전 같은 주와 비교하면 62% 급감해 2025년 2월 이후 최저 수준을 기록했다. 1년 전 30년 고정 금리는 현재보다 78bp(0.78%포인트) 낮았다.
주택 구매를 위한 모기지 신청도 전주 대비 1% 줄었고, 전년 동기 대비로는 11% 감소했다. 통상 봄 다음으로 활발한 가을 주택 시장이 시작됐지만, 부동산 중개인들은 금리 상승으로 인한 수요 급감을 이미 체감하고 있다고 전했다.
변동금리 대출 비중 9.8%로 급증
높아진 고정 금리를 피하려는 차입자들이 변동금리 모기지(ARM)로 눈을 돌리고 있다. ARM 신청 비중은 전전주 8.4%에서 지난주 9.8%로 껑충 뛰었다.
MBA의 수석 부사장 겸 수석 이코노미스트 마이크 프라탄토니는 "고정 금리가 크게 오르면서 ARM을 선택하는 차입자가 늘었다"며 "5/1 ARM 금리가 고정 금리보다 1%포인트 이상 낮았던 것이 주요 원인"이라고 분석했다.
코로나19 팬데믹 초기 금리가 사상 최저 수준을 기록하던 시기에는 ARM 비중이 3%에 불과했다. ARM은 최대 10년간 고정 금리가 적용되지만, 이후에는 시장 금리에 따라 오르거나 내릴 수 있어 장기적으로는 리스크가 따른다.
이번 주 들어 금리 소폭 하락
모기지 뉴스 데일리(Mortgage News Daily)의 별도 조사에 따르면 이번 주 초 모기지 금리는 소폭 하락했다. 국제유가 하락으로 채권 수익률이 내려간 영향이다.
고금리와 주택 시장 침체가 맞물린 가운데, 내 집 마련을 꿈꾸는 미국인들의 부담은 당분간 이어질 전망이다.