캐리 골드스타인이 새 집을 꿈꾸기 시작한 건 밀워키에 있는 사촌 집에서 열린 가족 모임이 계기였다. 오래된 매력이 넘치는 그 집에서는 현관문을 나서면 어디든 걸어서 갈 수 있었다.
"다들 입을 다물지 못하고 감탄했어요. 그 동네 걷기 편한 환경이 정말 부러웠죠." 골드스타인은 말한다.
그녀가 원하는 삶의 방식이었지만, 정작 자신이 사는 클리블랜드 외곽 동네에서는 누릴 수 없는 것이었다. 인도는 잘 깔려 있지만 정작 걸어서 갈 만한 곳이 없다는 게 문제였다.
남편과 머리를 맞댄 끝에 두 사람이 눈독 들인 곳은 인근 로키 리버였다. 여전히 외곽 지역이지만 아기자기한 번화가가 있고 이리 호수까지 걸어갈 수 있는 동네였다.
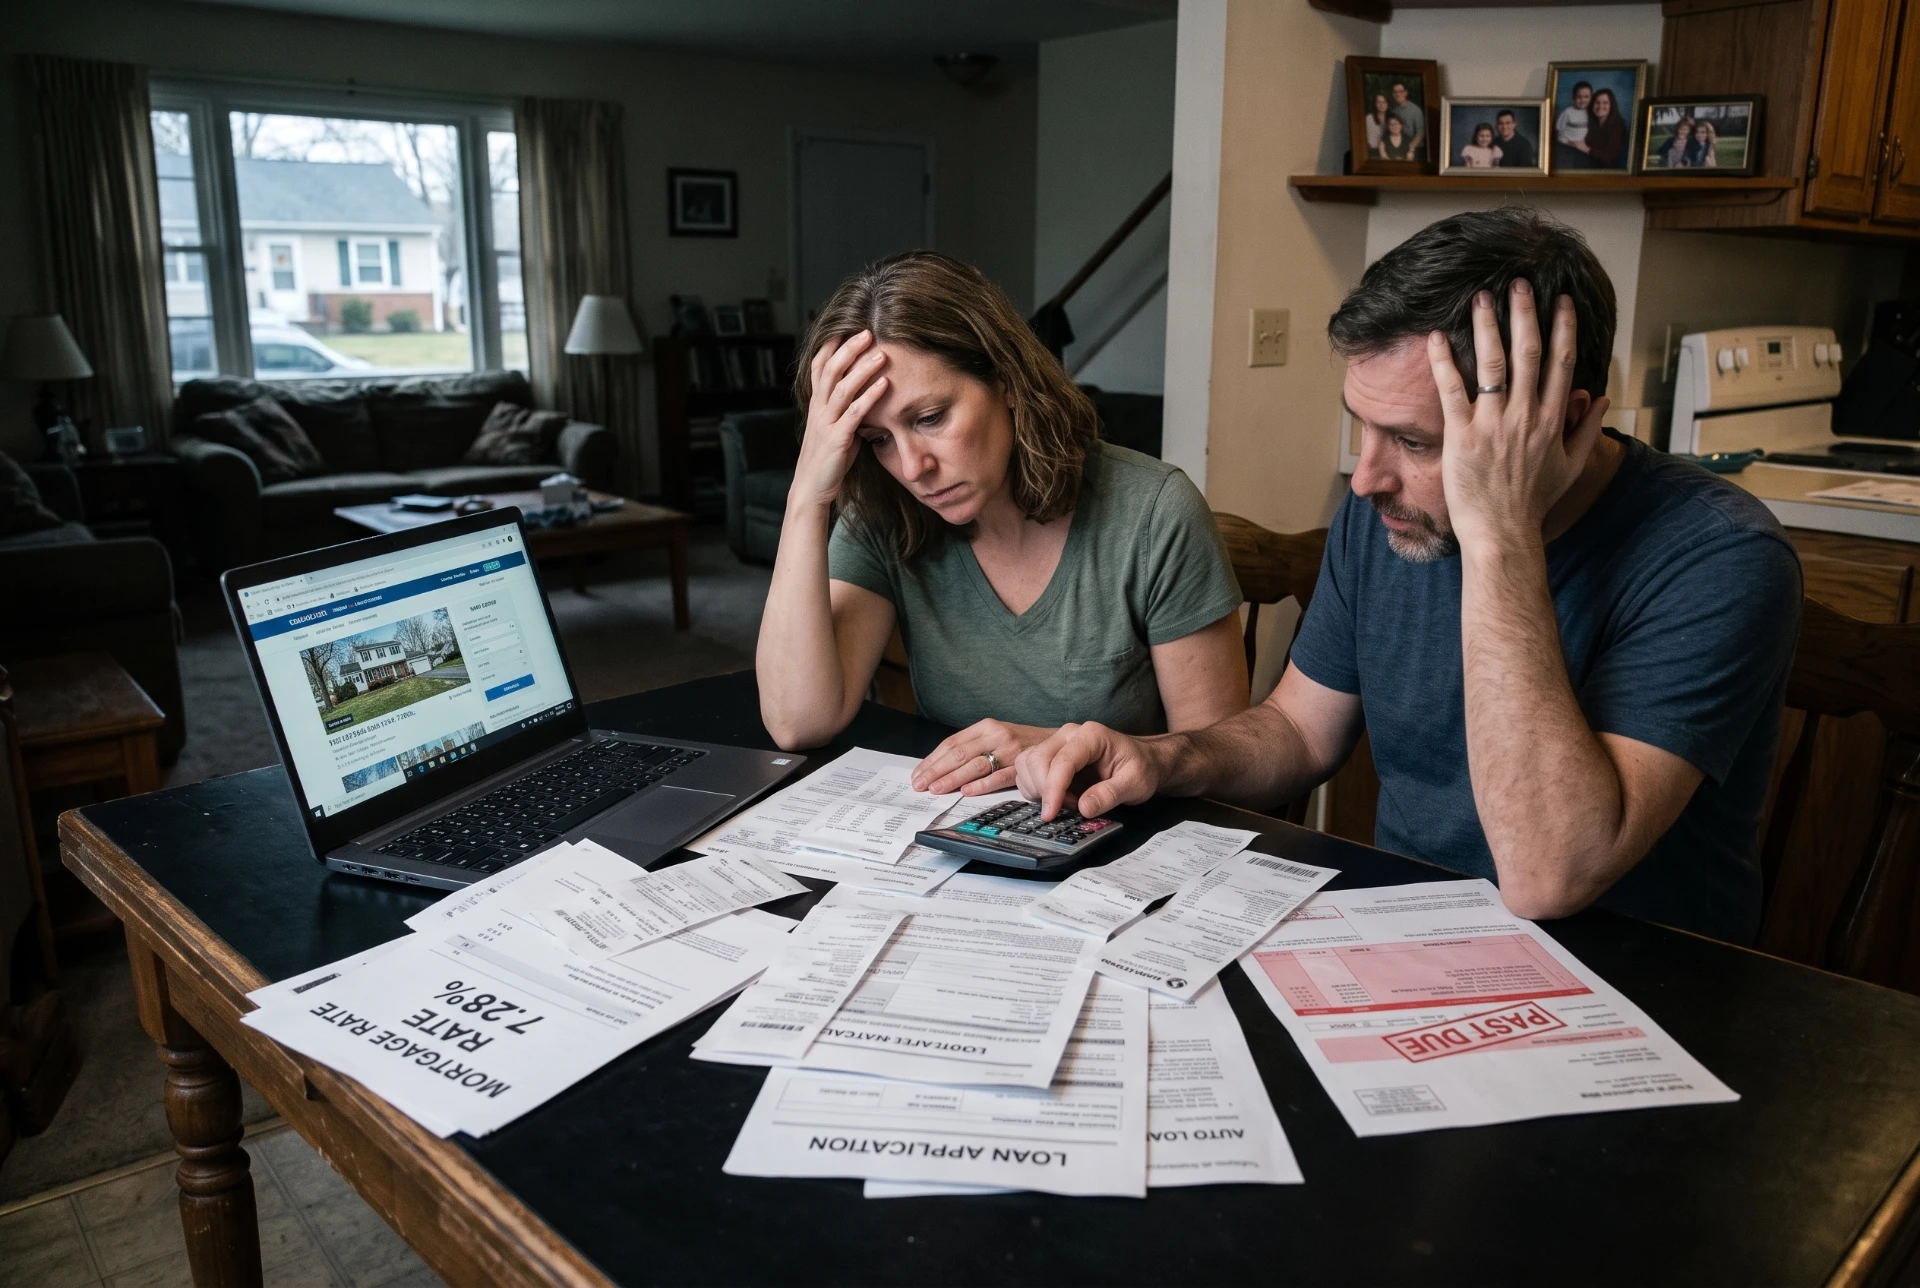
하지만 이사를 결심하게 만든 것도, 막아선 것도 결국 돈 문제였다. 주택담보대출 금리가 약 3년 만에 최고 수준으로 치솟으면서, 집값마저 치솟은 상황에서 내 집 마련은 많은 이들에게 불가능한 꿈이 되어버렸다.
치솟는 대출 비용, 가계를 덮치다
공영라디오 NPR이 보도한 캐리 골드스타인의 사정은 수년간 이어진 고물가로 이미 허리가 휜 수많은 가계가 공통으로 직면한 문제다. 바로 대출 비용의 급등이다.
채권 시장은 경제 전반의 각종 대출 금리에 영향을 미친다. 수십 년 만에 최고 수준으로 치솟은 채권 수익률은 주택담보대출, 자동차 할부, 학자금 대출에 이르기까지 소비자들이 부담하는 금리를 전방위적으로 끌어올렸다.
설상가상으로 연방준비제도(Fed)는 9월 올해 첫 금리 인상을 단행했고, 연내 추가 인상 가능성도 시사했다. Fed의 금리 인상은 더 비싸진 대출을 꺼리게 만들어 소비와 기업 투자를 둔화시키는 방식으로 인플레이션을 잡으려는 조치다.
베이커 연구소의 존 다이아몬드 세금·예산정책센터 수석 이사는 "지금 돈을 빌려야 하는 상황이라면, 정말이지 최악의 타이밍입니다." 라고 말했다.
주택 시장, 여전히 침체의 늪
집을 살 때 대출 비용 상승이 얼마나 뼈아프게 작용하는지 잘 보여주는 사례가 주택 시장이다.
올해 초 하락세를 보이던 주택담보대출 금리는 미국과 이란 간의 전쟁이 인플레이션 우려를 키우며 채권 시장을 흔들자 반등했다. 현재 30년 고정 주택담보대출 평균 금리는 7.28%로, 팬데믹 당시의 3%대 금리와 비교하면 중간 가격대 주택 기준으로 월 납입액이 약 900달러 더 많아진다.
결국 집이 좁아진 지 오래됐어도 선뜻 결단을 내리지 못하는 집주인들이 늘고 있다. 전미부동산협회에 따르면 8월 기존 주택 판매량은 1년 전보다 약 1.2% 감소했다.
자동차 할부도 부담
캐리 골드스타인을 짓누르는 건 집값만이 아니다. 그녀는 새 차도 간절히 필요하다. 11년 된 현재 차는 주행거리가 15만 마일에 달하고 이런저런 이상 증세도 많다. 수리비가 차 값을 넘어서는 날도 머지않았다.
그런데 중고차 4년 할부 금리는 2022년 초 대비 약 3%포인트나 높아졌다. 팬데믹 시절의 저금리가 끝나고 금리가 오르기 시작한 시점이다.
"예전처럼 한 달에 150~180달러로 차 할부를 낼 수 있는 시대는 끝났어요." 그녀의 말이다.
존 다이아몬드 수석 이사는 말한다. "주택담보대출 비용도, 학자금 대출 비용도, 인플레이션으로 인한 물가도 다 올랐습니다. 이게 맞물리니까 정말 고통스러운 거죠."
"계획을 접었습니다"
캐리 골드스타인은 차도, 집도 당분간 미룰 수 있다고 말한다. 하지만 결국 그 걷기 좋은 외곽 동네의 부동산 정보 알림을 해지했다.
"계산기를 두드릴수록 점점 더 암담해졌어요. 지금은 그냥 불가능한 일인 것 같아요."
많은 미국인들이 캐리 골드스타인처럼 대출이 필요한 계획을 포기하거나 유보하는 결정을 내리며 답답한 심경을 토로하고 있는 것이 최근의 미국 중산층 이하 서민들의 현실이다.