미국 경제가 3분기에도 탄탄한 성장세를 이어간 것으로 예상된다. AI 관련 기업 투자와 견조한 소비 지출이 중동 분쟁에 따른 고유가 충격을 상쇄한 것으로 분석된다.
3분기 GDP 연율 3.2% 성장 예상
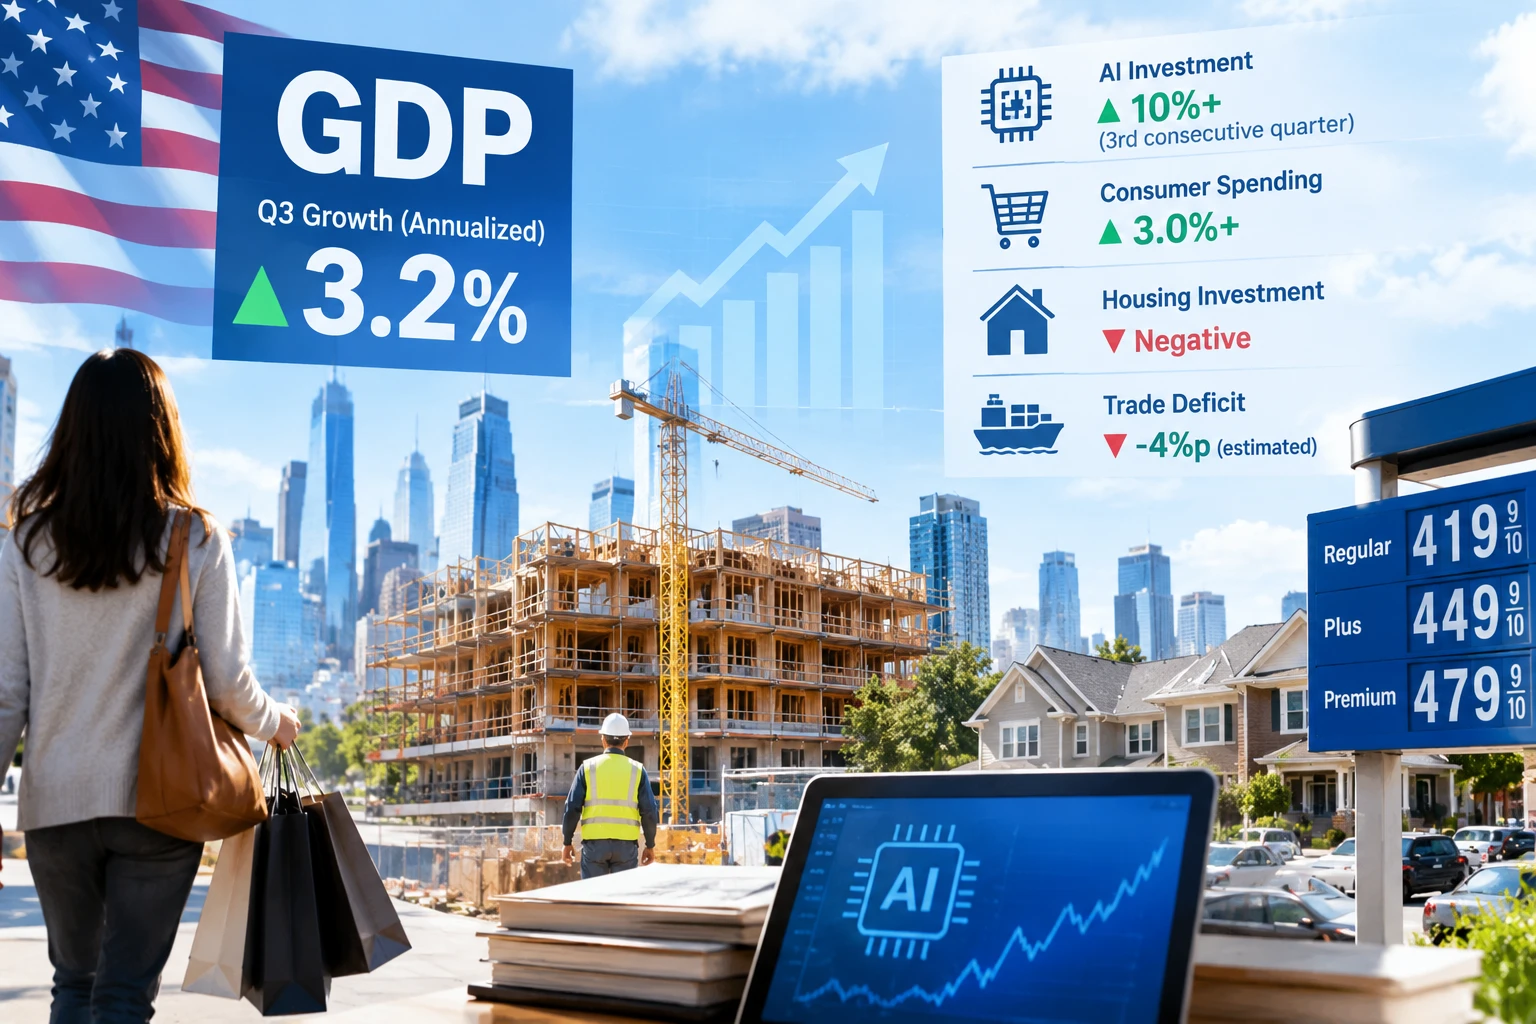
로이터가 경제학자들을 대상으로 실시한 조사에 따르면 미국의 3분기 국내총생산(GDP)은 연율 기준 3.2% 성장했을 것으로 전망된다. 이는 2분기(2.2%)보다 가파른 속도다. 연방 상무부는 오늘(10월29일) 3분기 GDP 속보치를 발표할 예정으로, 이는 중간선거(11월 3일)를 불과 닷새 앞둔 시점이다.
다만 이 조사는 어제(10월28일) 수요일 발표된 9월 무역 지표 이전에 실시됐다. 해당 지표에서는 AI 관련 자본재 수요 급증으로 수입이 사상 최고치를 기록하며 무역 적자가 확대된 것으로 나타나, 이는 GDP 성장에 최소 4%포인트의 하방 압력을 가한 것으로 추정된다. 하지만 AI 관련 설비 투자가 이를 상당 부분 상쇄한 것으로 보인다.
AI 투자 붐, 3분기 연속 두 자릿수 성장
이번 성장의 핵심 동력은 두 가지다. 바로 소비자 지출과 AI 관련 기업 투자다.
기업들의 설비 투자는 3분기 연속 두 자릿수 성장을 기록했을 것으로 예상된다. AI 데이터센터 건설도 비주거용 구조물 투자를 끌어올렸을 것으로 보이며, AI 관련 지식재산 투자도 성장에 기여했을 것으로 분석된다. 재고 증가도 GDP를 지지했다.
EY-파르테논의 수석 이코노미스트 그레고리 다코(Gregory Daco)는 “AI 투자에 있어 다소 선별적인 접근이 나타날 수 있지만, 기저의 모멘텀은 여전히 강하다”며 “AI 관련 투자는 일부 조정 위험과 투자 수익에 대한 의문이 있더라도 미국 경제 활동의 핵심 기둥으로 남을 것”이라고 말했다.
소비자들, 울면서도 지갑 열었다
경제의 3분의 2 이상을 차지하는 소비자 지출은 3분기에도 3.0% 이상 증가했을 것으로 전망된다. 2분기(3.8%)보다는 둔화됐지만 여전히 견조한 수준이다.
역대 최저 수준의 해고율과 완만한 고용 증가, 강세를 유지하는 주식 시장이 특히 고소득층의 소비를 뒷받침하고 있다.
하지만 이면은 복잡하다. 이란과의 분쟁으로 평균 휘발유 가격이 여전히 갤런당 4달러 이상을 유지하는 상황에서 가계는 저축을 줄이고 예금을 인출해 소비를 충당하고 있다.
PNC파이낸셜의 수석 이코노미스트 거스 포처(Gus Faucher)는 "사람들은 높은 에너지·식품 가격에 매우 분노하고 있지만, 소비자 여건의 기초 체력은 여전히 괜찮다"며 "일자리 증가, 임금 상승, 강한 주식 시장이 소비를 뒷받침하고 있어 소비자들은 꾸준한 속도로 지출을 늘리고 있다"고 설명했다.
고금리·고유가에 주택 시장은 역성장 우려
반면 주택 시장은 역풍을 맞고 있다. 중동 분쟁에 따른 금리 상승으로 모기지(주택담보대출) 금리가 오르면서 주거용 투자는 3분기에 다시 마이너스로 돌아섰을 것으로 보인다.
여기에 이민 단속에 따른 노동력 부족, 관세로 인한 건자재 가격 상승까지 겹쳐 주택 건설도 제약을 받고 있다. 고금리와 높은 집값이 맞물리면서 청년층의 내 집 마련은 더욱 멀어지는 실정이다.
"성장의 두 축은 AI 투자와 주식 부자들의 소비"
경제학자들은 미국 경제가 연준(Fed)이 비인플레이션적 성장률로 보는 약 2%를 크게 웃도는 속도로 확장하고 있다고 분석한다. 실제로 연준은 이날 기준금리를 3.75~4.00%로 동결하면서 "인플레이션이 여전히 높다"고 인정했다. 케빈 워시 연준 의장은 "경제 활동이 강한 속도로 확장하고 있다"면서도 "지정학적 상황을 중심으로 불확실성이 남아 있다"고 밝혔다. 시장은 12월 추가 금리 인상을 예상하고 있다.
경제정책연구센터(CEPR)의 딘 베이커(Dean Baker) 선임 이코노미스트는 "전반적으로 경제는 괜찮은 속도로 성장하고 있지만, 주된 원동력은 AI 주도 투자 붐과 주식 자산 증가로 인한 소비"라며 "이것이 얼마나 지속될지 불분명하고, 이는 안정적인 그림도 아니며 대부분의 근로자들에게 매우 긍정적인 그림도 아니다"라고 지적했다.
미국 3분기 GDP 주요 전망 요약
| 항목 | 전망 |
| GDP 성장률(연율) | 3.2% (2분기 2.2%) |
| 소비자 지출 증가율 | 3.0%+ |
| 설비 투자 성장 | 3분기 연속 두 자릿수 |
| 무역 적자의 GDP 하방 압력 | 최소 -4%p 추정 |
| 주거용 투자 | 역성장 예상 |