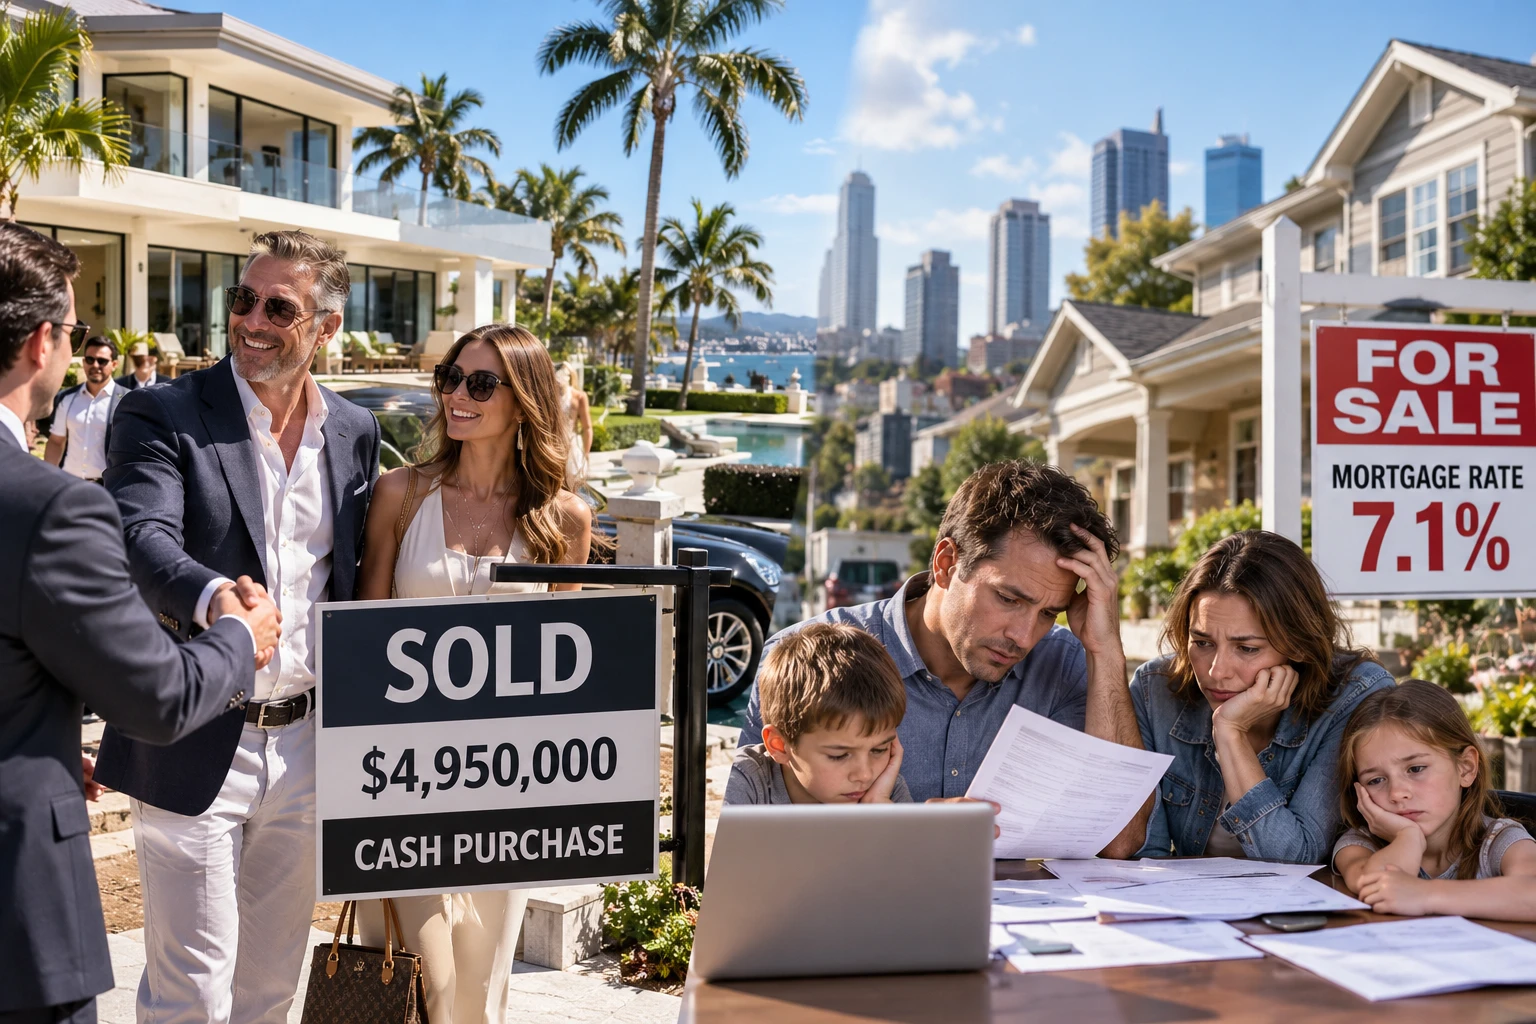
미국 주택 시장이 사실상 둘로 쪼개진 것으로 나타났다. 한쪽에서는 100만 달러짜리 맨션을 두고 현금 부자들이 경쟁적으로 손을 내밀고 있고, 다른 한쪽에서는 평범한 중산층이 7%에 달하는 주택담보대출(모기지) 금리 앞에서 내 집 마련의 꿈을 접고 있다. 월 스트리트 저널이 명명한 '미국의 새 주택 시장'은 이제 명백히 럭셔리 주택 중심, 현금 거래 중심으로 재편됐다.
수치로 증명되는 숫자가 말하는 두 개의 시장
올해(2026년) 5월 기준, 럭셔리 주택 판매는 전년 대비 6.2% 증가한 반면 서민형 주택(스타터 홈) 판매는 5.4% 감소했다. 온라인 부동산 정보중개회사 질로우(Zillow) 데이터가 보여주는 이 극명한 대비는 '부의 분화'가 이제 주택 시장의 정의 그 자체가 됐음을 보여준다.
럭셔리 매물 재고는 6월 기준 전년 대비 5.2% 감소한 반면, 서민형 주택 재고는 4.5% 증가했다. 팔리는 속도도 다르다. 럭셔리 주택의 가격 인하 비율은 20.6%에 그쳤지만, 서민형 주택은 25%가 가격을 낮춰야 팔렸다.
럭셔리 주택의 중간값은 약 190만 달러(약 26억 원), 서민형 주택은 약 20만 2,000달러(약 2억 8,000만 원)다.
'현금이 왕'인 시대
이 분화를 가장 극명하게 보여주는 것이 바로 현금 거래 비중이다.
100만 달러 이상 주택의 40% 이상이 모기지 없이 현금으로 거래됐으며, 200만 달러 이상 주택은 절반 이상이 전액 현금 거래로 이루어졌다.
도시별로 보면 더욱 충격적이다. 마이애미에서는 100만~200만 달러 구간 주택의 현금 거래 비율이 46.5%, 200만~500만 달러 구간은 64.4%, 500만~1,000만 달러 구간은 무려 84.7%에 달했다.
럭셔리 부동산 전문가의 63%가 현금 거래가 늘었다고 답했는데, 이는 1년 전의 51%에서 12%포인트나 크게 오른 수치다.
왜 현금 부자들만 움직이나
핵심은 주식 시장이다. 전미부동산협회(NAR) 로런스 윤 수석 이코노미스트는 "미국 주식 시장 자산의 대부분은 상위 5% 가구가 보유하고 있으며, 최근 몇 년간의 주식 자산 증가가 이들에게 두 번째, 세 번째, 네 번째 주택을 살 수 있는 능력을 만들어줬다"고 설명했다.
주식으로 불어난 자산, 기존 주택의 가치 상승 — 이 두 가지가 부유층에게 모기지 없이도 주택을 살 수 있는 힘을 부여하고 있다. 반면 일반 주택 보유자들은 이미 낮은 금리로 모기지를 묶어둔 상태라 집을 팔 이유가 없어 매물을 내놓지 않고 있다. 그 결과 서민형 주택 시장은 매물도 없고, 있어도 살 수 없는 이중의 함정에 빠졌다.
지역별 온도 차: Bay Area·마이애미 vs. 나머지
Bay Area의 럭셔리 주택 판매는 전년 대비 21.6% 급증했지만, 같은 지역 서민형 주택 판매는 1.2% 감소했다. 뉴욕에서는 한 달에만 44채가 호가보다 100만 달러 이상 높은 가격에 팔렸다.
탬파와 마이애미는 부유층의 이주 수요가 몰리며 럭셔리 시장이 뜨겁게 달아오른 반면, 같은 도시의 비럭셔리 주택 가격은 오히려 소폭 하락했다.
여기에 전 세계 부유층의 미국 럭셔리 주택 검색량도 2026년 상반기 동안 전년 대비 100% 급증했다는 사실은 이 시장이 미국 국내를 넘어 글로벌 자금의 안전 피난처가 되고 있음을 보여준다.
나머지 사람들의 현실
모기지에 의존해야 하는 평범한 미국인들의 현실은 냉혹하다. 30년 고정 모기지 금리는 현재 약 6.7~7% 수준으로, 20만 달러짜리 집을 사도 세금·보험·관리비를 제외한 모기지 상환액만으로도 가계를 옥죈다.
연방준비제도(Fed)가 9월에 다시 금리를 올리면서 일반 주택 구매자들은 또 한 번 직격탄을 맞았다.
전국부동산협회에 따르면 100만 달러 이상 주택이 판매 증가를 기록한 유일한 가격 구간이었으며, 저소득층 대출자의 경우 금리 부담을 넘어 신용카드·자동차 대출 연체율 상승으로 대출 자격 자체를 얻기 어려운 상황이다.
"주택 시장의 분화는 경제 전체의 분화를 보여준다"
네이션 와이드의 벤 에이어스 수석 이코노미스트는 "주택 시장에서 보이는 양극화는 경제 전반에서 나타나는 양극화를 그대로 반영한다"고 진단했다.
집을 살 수 없는 세대는 늘어나고, 가진 자들은 더 많은 부동산을 쌓아간다. 미국의 주택 시장은 더 이상 '기회의 사다리'가 아니라, 이미 사다리 위에 있는 사람들만을 위한 시장으로 변모하고 있다.