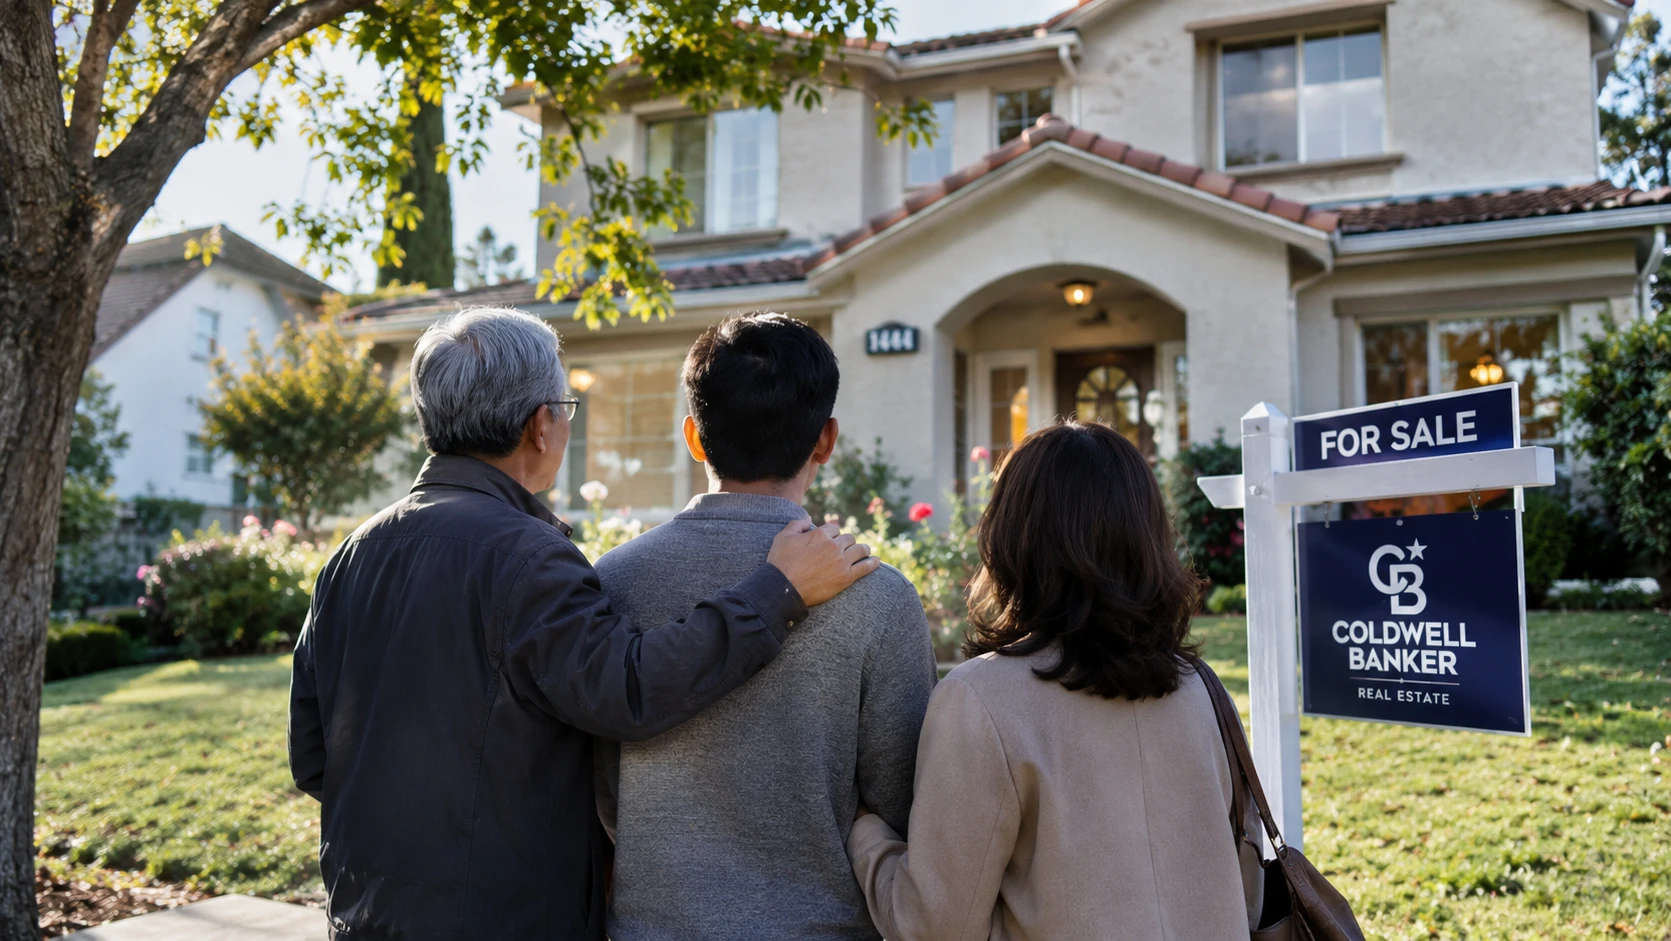
치솟는 집값과 높은 금리로 내 집 마련의 꿈이 멀어지는 가운데, 미국에서 부모가 자녀의 주택 대출에 공동 신청자(co-applicant)로 참여하는 사례가 빠르게 늘고 있다. '아메리칸 드림'을 지키기 위한 가족의 합작 전략이 새로운 주택 구매 트렌드로 자리 잡는 모습이다. Yahoo Finance와 USA Today 등 주요 언론들이 잇따라 보도하며 이 새로운 현상에 대해 전하고 있다.
35세 미만 주택 구매는 줄고, 부모 동반 구매는 늘었다
로켓 모기지(Rocket Mortgage)가 2018~2025년 주택담보대출 공시법(HMDA) 데이터를 분석한 결과, 35세 미만 청년층의 단독 주택 구매는 2018년 대비 15% 감소한 반면, 55세 이상 공동 신청자가 포함된 구매는 약 3% 증가한 것으로 나타났다.
로켓 모기지의 최고사업책임자(CBO) 빌 밴필드(Bill Banfield)는 "부모들은 주택이 제공하는 안정성과 자산 형성 기회를 잘 알고 있다"며 "자녀가 내 집 마련에서 뒤처지는 것을 원하지 않아 공동 신청자로 나서 대출 가능 금액을 높여주는 것"이라고 설명했다.
공동 신청자란?
공동 신청자는 주택 대출 신청서에 주 신청자 외에 추가로 등록되는 사람이다. 부모가 공동 신청자로 참여하면 부모의 소득, 신용점수, 자산 등 전체 재정 상황이 대출 심사에 함께 반영된다.
"집값이 비싼 시장에서는 이 합산된 재정 능력이 주택 구매를 가능하게 하는 열쇠가 될 수 있다"고 밴필드는 말했다. 다만 공동 신청자는 대출 전액에 대해 각자 책임을 지기 때문에, 사전에 기대와 역할에 대한 충분한 대화가 필수적이라고 강조했다.
장점: 자녀의 내 집 마련 앞당겨
콜드웰 뱅커 어필리에이츠(Coldwell Banker Affiliates)의 메리 리 블레이록(Mary Lee Blaylock) 대표는 "부모의 소득과 신용을 추가하면 첫 주택 구매자가 혼자서는 받을 수 없는 대출을 받을 수 있게 되고, 수년 더 일찍 자산을 불려나갈 수 있다"고 설명했다.
부동산 가격이 매우 높은 지역에서는 자녀의 소득만으로는 대출 자격조차 갖추지 못하는 경우가 많다. 이럴 때 부모의 재정 능력을 더하면 대출 한도가 높아져 실질적인 구매 기회가 열린다.
단점: 부모의 신용에도 영향
하지만 주의해야 할 점도 적지 않다.
월리엄 레이베이스 모기지(William Raveis Mortgage)의 멜리사 콘(Melissa Cohn) 부사장은 "자녀가 매달 제때 상환하는 한 부모에게 해가 되지 않는다"고 말했다. 하지만 공동 신청자 상태의 부모가 나중에 자신을 위한 주택 대출을 받으려 할 경우, 자녀 집의 대출이 부채로 계산되어 불이익을 받을 수 있다고 경고했다.
이를 해소하려면 자녀가 12개월 연속으로 연체 없이 상환했음을 증명해야 한다. 한 달이라도 연체가 발생하면 그 카운트는 다시 0부터 시작된다. 자녀의 연체는 공동 신청자인 부모의 책임이 되기도 한다.
블레이록 대표는 "공동 신청자에서 빠져나오려면 대개 자녀가 단독으로 재융자를 받아야 한다"며 "서명 전에 반드시 출구 전략을 미리 논의하라"고 조언했다.
자녀 첫 집 위한 '계약금 저축'도 유치원 때부터
주택 구매에 대한 미국인들의 열망은 여전히 뜨겁다. 콜드웰 뱅커 리얼 에스테이트가 성인 2,000명을 대상으로 실시한 설문에서 89%가 내 집 마련을 중요한 성취로 꼽았다.
더 주목할 만한 변화는 부모들이 자녀 대학 등록금을 저축하듯, 자녀의 첫 집 계약금도 미리 모아두기 시작했다는 점이다. 5세 이하 자녀를 둔 부모의 82%가 자녀의 미래 주택 계약금을 위해 저축 중이거나 저축을 고려하고 있다고 응답했다.
블레이록 대표는 "많은 가족에게 내 집 마련은 첫 집을 보러 가기 수년 전부터 시작되는 팀 프로젝트가 됐다"며 "부모들은 유치원에 들어가기도 전에 자녀의 첫 집을 떠올리기 시작한다. 요즘처럼 집값 부담이 심각한 상황에서도 주택 소유가 가족의 자산을 쌓는 가장 확실한 방법이기 때문에 부모들은 자녀에게 유리한 출발점을 주고 싶어 한다"고 말했다.
공동 신청자 참여를 고려하는 경우, 가족 간 역할·책임·출구 전략을 사전에 명확히 문서화하고 독립적인 재무·법률 전문가의 조언을 구하는 것이 권장된다.