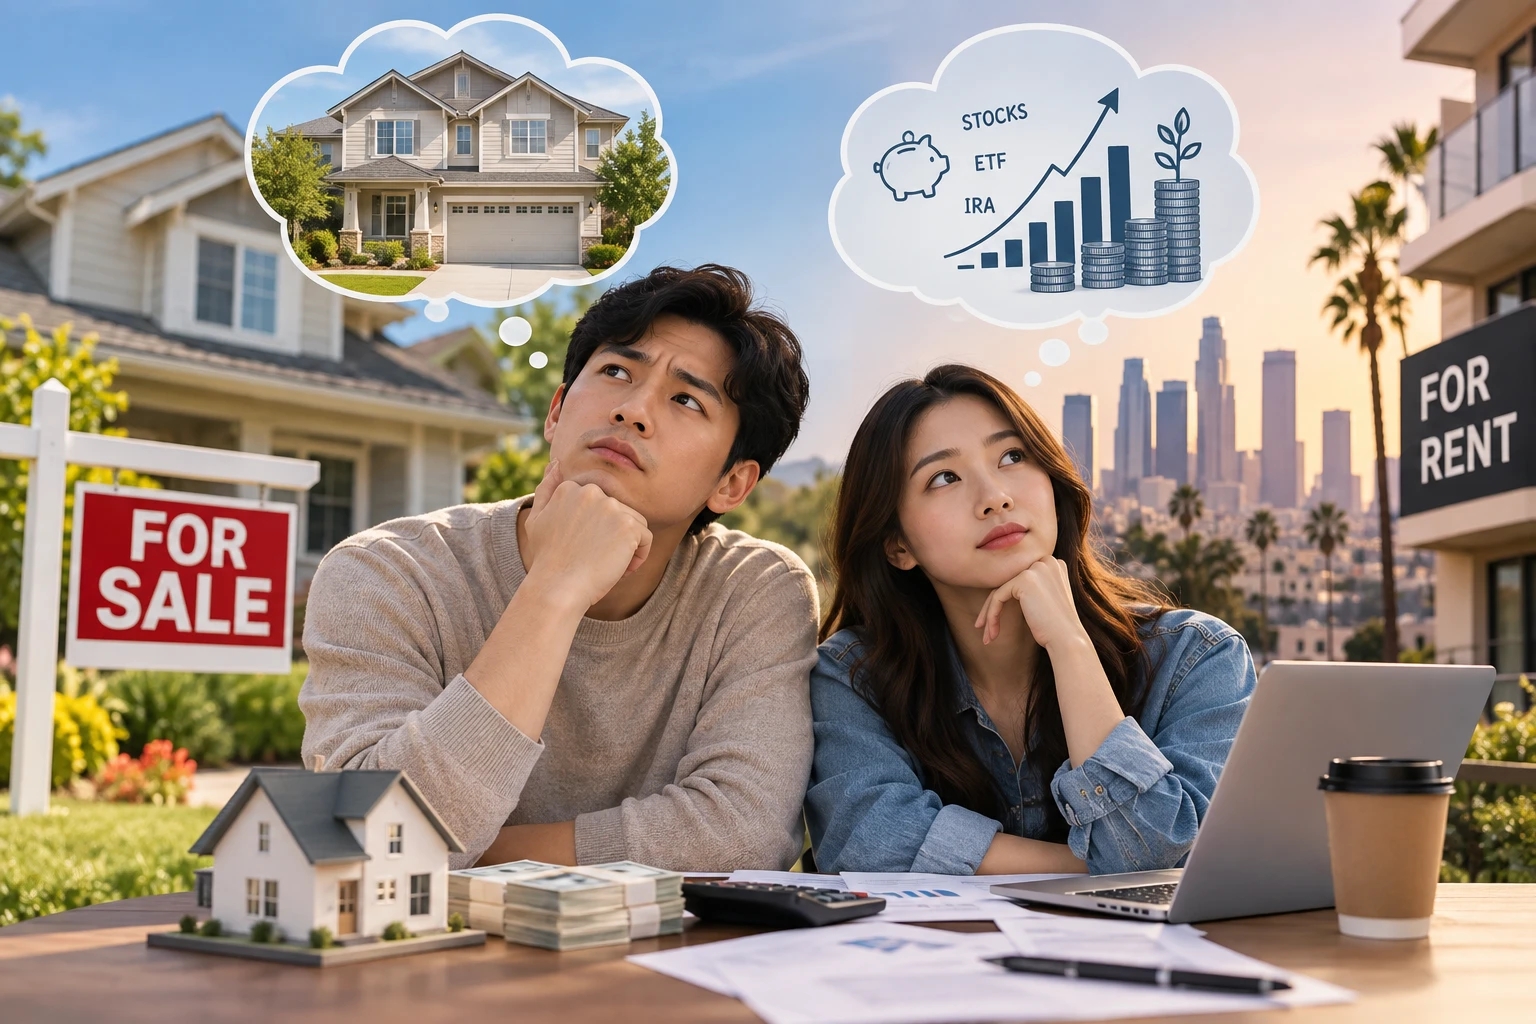
“렌트비 낼 돈이면 차라리 집을 사라.”
미주 한인사회에서도 오랫동안 부모 세대가 자녀들에게 해온 말이다. 집을 마련하고 모기지를 갚아나가면 결국 집이 가장 큰 재산이 된다는 믿음 때문이다.
하지만 높은 집값과 모기지 금리로 주택 구입 부담이 커진 요즘, 젊은층 사이에서는 “꼭 집을 사야 하나”라는 생각도 나오고 있다. 비싼 집을 사느라 소득 대부분을 모기지에 쏟기보다 렌트를 하면서 여유자금을 주식이나 은퇴계좌 등에 투자하겠다는 것이다.
월스트리트저널(WSJ)도 최근 이런 변화를 짚으며, 미국에서 오랫동안 ‘부의 축적을 위한 정석’처럼 여겨졌던 주택 소유가 반드시 최고의 투자 방법인지를 질문했다.
집을 사면 집값 상승에 따른 이익과 함께 모기지를 갚으면서 에퀴티를 쌓을 수 있다는 장점이 있다. 하지만 현재와 같이 주택 가격과 금리가 모두 높은 상황에서는 모기지 이자에 재산세, 주택보험, 수리비, HOA 비용까지 더해져 실제 부담이 상당하다.
반면 상대적으로 저렴한 렌트를 선택하고 집을 살 때 들어갈 다운페이먼트와 매달 절약되는 주거비를 주식 등 다른 자산에 장기간 투자한다면 경우에 따라 더 많은 자산을 만들 가능성도 있다는 것이 WSJ이 제기한 문제다.
특히 주택 가격이 높은 남가주에서는 이런 고민이 더욱 현실적이다. 부모 세대에게 집은 안정과 성공의 상징이자 가장 중요한 재산이었다. 그러나 젊은 세대에게는 직장을 따라 자유롭게 이동하고, 집에 큰돈을 묶어두기보다 여러 자산에 투자하는 것도 하나의 선택이 되고 있다.
그렇다고 “집을 사지 않는 것이 더 유리하다”는 뜻은 아니다. 렌트 역시 계속 오를 수 있고, 집은 장기간 보유할 경우 자산 형성에 중요한 역할을 할 수 있다.
결국 달라진 것은 ‘집을 사야 부자가 된다’는 하나의 공식이다. 집을 사느냐, 렌트하면서 투자하느냐보다 자신의 소득과 거주 계획, 투자 성향에 따라 어느 쪽이 더 유리한지를 따져보는 시대가 되고 있다.